 Ilan

 9/4/2026
 9/4/2026
在对各种 Dark EA(包括免费版和付费版)进行了数月的测试后,我决定再次认真审视 Dark Venus。我过去曾测试过这款免费专家顾问,但结合最近通过交易 Dark EA 系列所学到的经验,我重新进行了数十次不同配置的回测,直到找到那些看起来确实有前景的设置。
以下是本篇评测的不同之处:我不仅会分享一种设置,还会提供四种完整的配置:两种针对 10,000 美元的大型账户进行了优化,另外两种专门为 200 美元的较小账户设计。除了回测之外,我们现在还拥有三个不同货币对的实盘账户数据,且这些数据背后有 5 到 6 个月的真实交易记录。所有设置都是免费提供的,我会详细说明我具体更改了什么以及为什么要这么做。
Dark Venus 仍然是 MQL5 市场上评分最高的免费 EA 之一,始终稳居前三名,拥有超过一百万次下载和超过 1,500 条评论。它于 2020 年 12 月首次发布,目前版本为 5.5,于 2024 年 9 月更新。但它是否真的有效,还是仅仅因为名气而误导了大家?看法确实存在分歧:一些交易者称其为市面上最好的免费 EA 之一,而另一些人则说它会爆仓。让我向你展示回测结果和我们正在运行它的三个实盘账户,以便你自己做出判断。
为什么 Dark Venus 值得再次尝试
Dark EA 系列在我的多个系统中都产生了稳定的结果。Dark Moon、Dark Nova、Dark Algo,我都曾对它们进行过不同程度的测试,并取得了不同程度的成功。这段业绩记录让我想到:也许 Dark Venus 尽管是免费的,但通过精细化的设置,它值得进行更深入的检验。
大多数交易者下载一个 EA,使用默认设置运行,要么为即时的成功而庆祝,要么在结果令人失望后将其放弃。那不是测试,那是赌博。真正的测试意味着对参数进行系统性的实验,理解每个设置控制的内容,并找到与你的账户规模和风险承受能力相匹配的配置。
我花费了无数小时进行回测、调整变量并比较结果。我分享的这四种配置代表了我为不同账户类型和风险偏好找到的最佳组合。
三个实盘账户:真实数据展示了什么
除了回测,我们现在还有 Dark Venus 在三个实盘账户上运行,全部在 IC Markets 平台上,且全部公开追踪。EUR/USD 账户已交易了 6 个多月;USD/CAD 和 EUR/CHF 都在 5 个月左右。这段时间足以得出一些可靠的结论。
| 账户 | 月收益率 | 总增长 | 最大浮动回撤 |
| EUR/USD | ~2% | 17% | 低于 13% |
| USD/CAD | ~2% | 12% | ~20% |
| EUR/CHF | ~1.2% | 7.5% | 低于 15% |
EUR/USD 账户从 1,000 美元开始,目前为 1,170 美元。我们看到的极值回撤是余额在 1,100 美元左右时,净值跌至 1,000 美元,因此在最糟糕的情况下浮亏约为 10%,远低于我们 50% 的阈值。USD/CAD 账户收益为 12%,回撤略大,约为 20%,仍处于可接受范围内。EUR/CHF 表现较差,每月收益为 1.2%;我们正考虑调整那里的风险设置,使其更接近 2% 的目标。
这三个账户之所以专门运行在 IC Markets,是因为其对算法友好的基础设施。他们的服务器位于纽约的 Equinix 数据中心,平台上约 60% 的交易是算法执行,点差极窄,且佣金很低。对于网格系统而言,点差的每一跳(pip)都会影响恢复序列中的每个头寸,因此经纪商的选择比大多数交易者意识到的更为重要。
所有账户都通过 Space Tracker 进行追踪,这是在 Algo Trading Space 开发的内部应用程序。它连接到每一个实盘、注资和模拟账户,并提供详细统计数据,包括月收益率、最大浮亏、开仓与平仓历史以及比较工具。该工具面向 VIP Club 会员开放。
开始使用:下载与安装
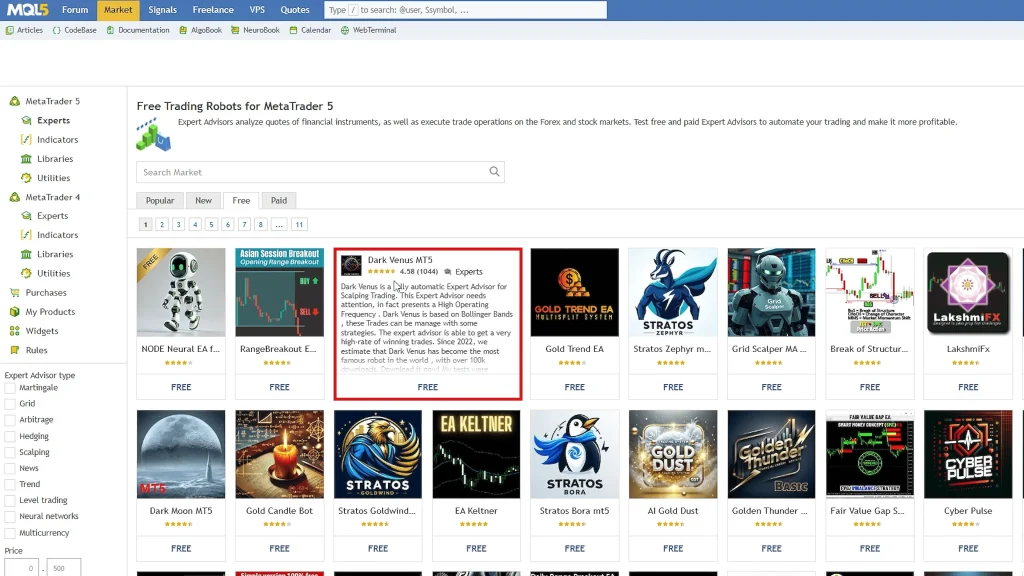
Dark Venus 在 MQL5 市场上是完全免费的。以下是安装流程:
- 打开 MetaTrader 并导航至“市场(Market)”选项卡
- 点击“专家顾问(Experts)”,然后选择“免费(Free)”。
- 找到 Dark Venus(它通常在排名前三的免费 EA 中)
- 点击下载(你需要登录你的 MQL5 账户)
- 该 EA 会出现在你导航面板下的“专家顾问(Expert Advisors)”中
在将 Dark Venus 挂载到任何图表之前,有一个关键步骤是许多交易者会跳过的:在 MetaTrader 中启用算法交易。如果不启用此功能,EA 将无法执行任何交易。请在工具栏中找到“算法交易(Algo Trading)”按钮并确保其已激活。
经纪商选择:为什么 EUR/GBP 使用 AAP
Dark Venus 在 M15 时间框架下交易 EUR/GBP。该特定的货币对与时间框架组合非常重要;改变其中任何一个都可能产生与我展示的内容完全不同的结果。
我使用 AAP(澳大利亚会计准则经纪商)主要基于两个原因:
- 监管与安全: AAP 在澳大利亚受到严格监管,这意味着存款和取款都是安全的。你无需担心你的资金会一夜之间消失。
- 交易条件: EUR/GBP 是一个次要货币对,其点差比 EUR/USD 等主要货币对更宽。AAP 提供业内最紧凑的点差之一,当你以特定的点数作为目标时,这会直接影响你的盈利能力。
对于像 Dark Venus 这样的网格系统,每一跳点差都会侵蚀你的优势。使用 3 点点差的经纪商与使用 1 点点差的经纪商相比,可能意味着盈利与盈亏平衡之间的区别。
四种配置详解
我创建了四种不同的设置,以适应不同的账户规模和风险承受能力。让我为你拆解每一种,并向你展示回测结果。
配置 1:$10,000 固定手数账户
测试参数:
- 账户规模:$10,000
- 手数大小:0.4 手(固定)
- 时间框架:M15
- 测试周期:2024 年 1 月 1 日至 2025 年 1 月 26 日
- 杠杆:1:100
- 建模:每个跳动点(Every tick)
关键设置变更(对比默认设置):
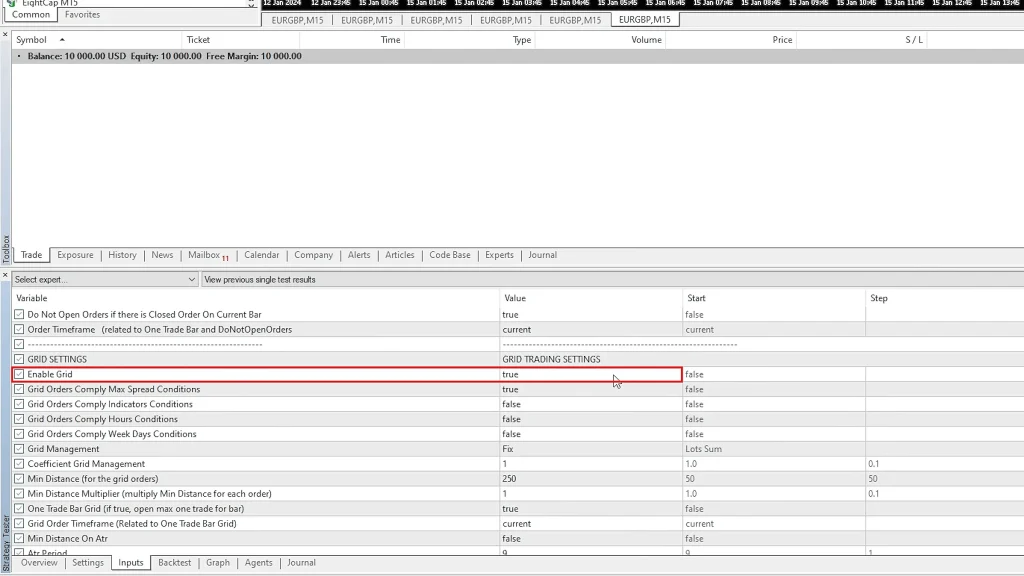
- 止盈:从 50 增加到 100
- 网格模式:从马丁格尔改为固定
- 手数大小:固定为 0.4 手
回测结果:
- 净利润:$5,394 (53.94%)
- 最大回撤:低于 20%
- 净值曲线:平滑,伴随偶尔的小幅回撤
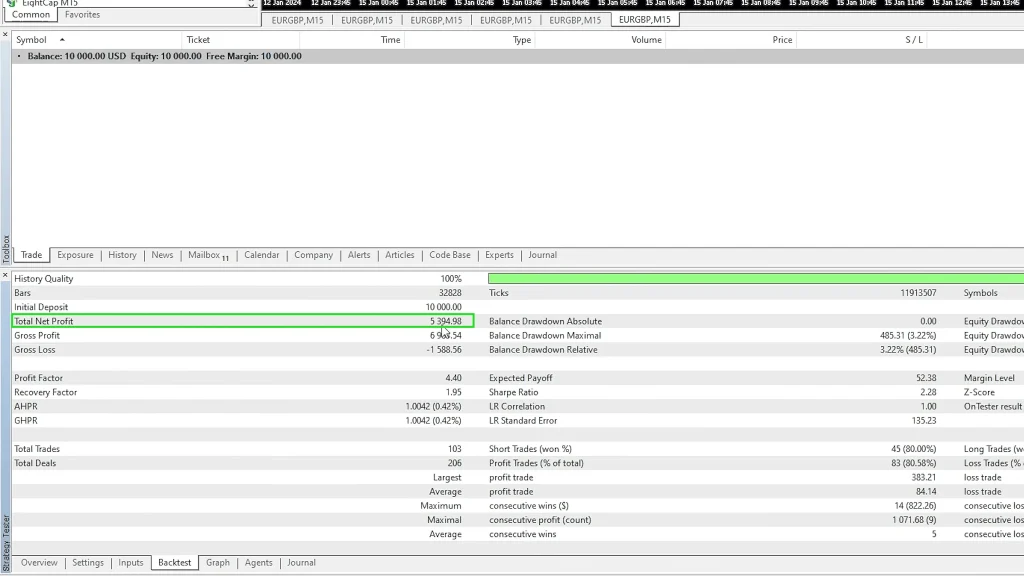
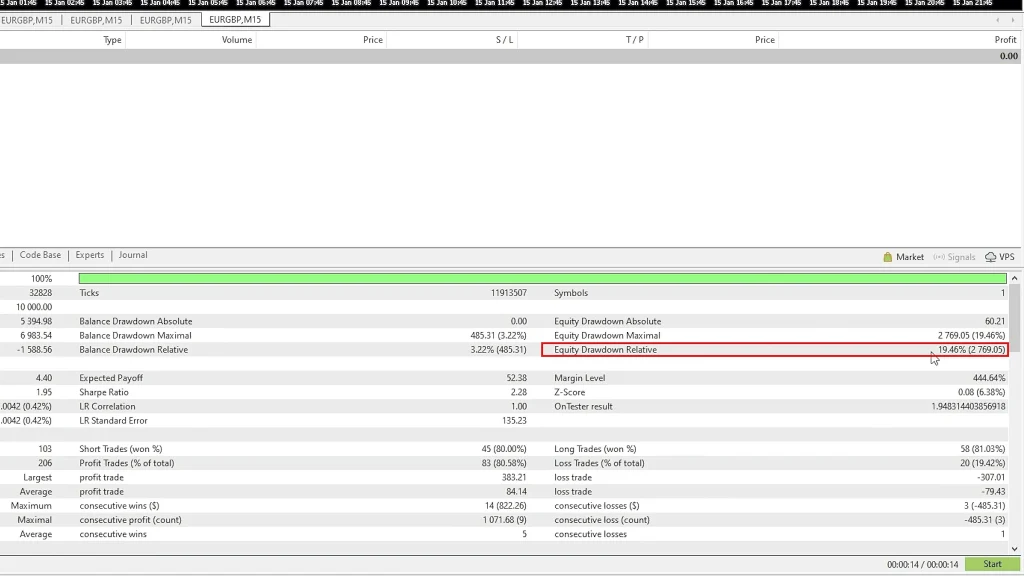
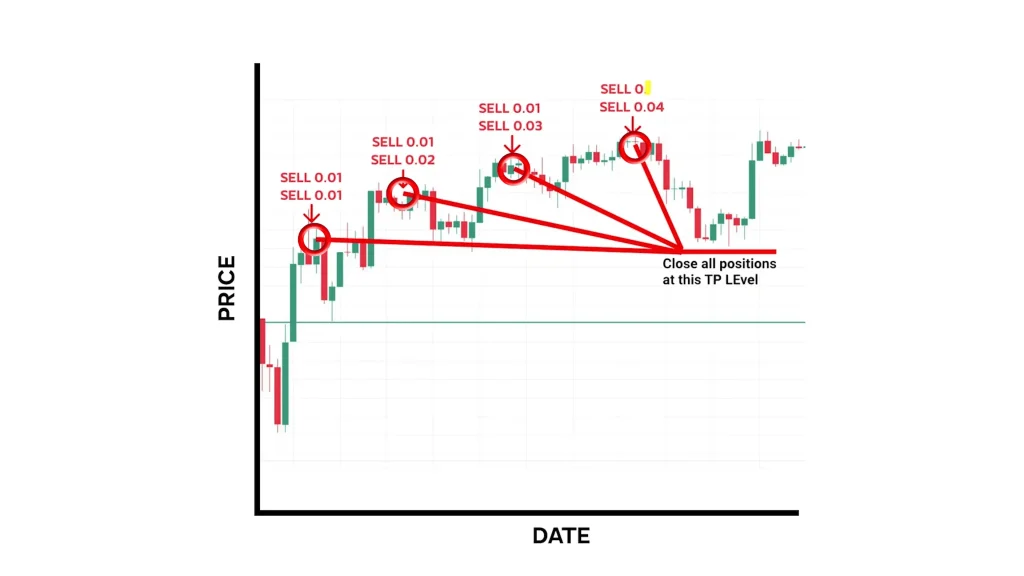
这里的关键变化是禁用了马丁格尔。在默认情况下,Dark Venus 使用马丁格尔仓位管理,即每个网格层级都会使手数翻倍。这意味着 0.01,然后是 0.02,接着是 0.04,然后是 0.08,这种指数级增长在行情不利时可能会导致爆仓。
切换到固定网格意味着无论处于哪个网格层级,每个头寸都使用相同的 0.4 手。虽然它仍然是在亏损头寸上加仓(这带有固有风险),但避免了马丁格尔所带来的灾难性风险敞口。
配置 2:$10,000 3% 风险账户
测试参数:
- 账户规模:$10,000
- 资金管理:启用 3% 风险
- 其他设置:与配置 1 类似
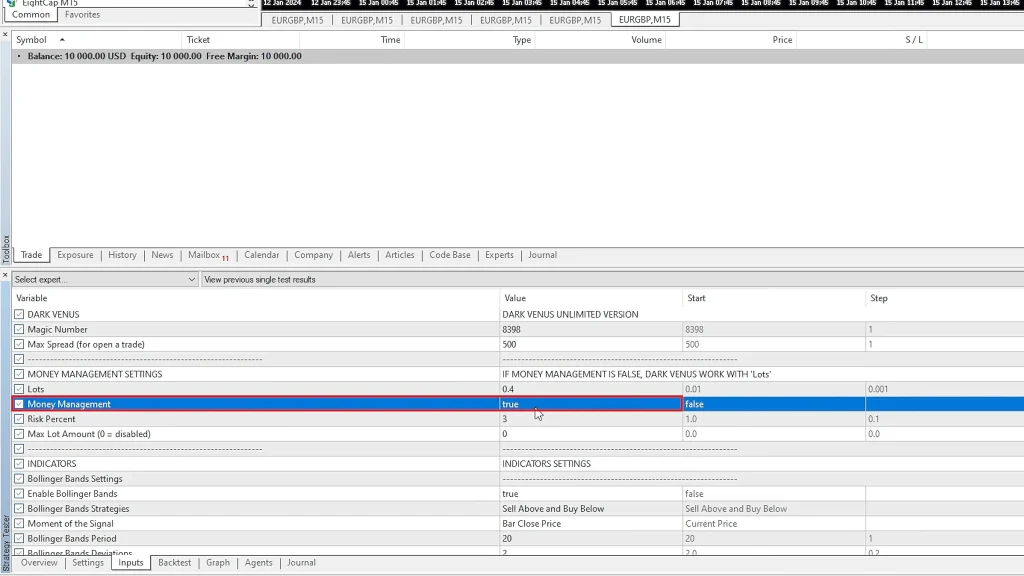
主要区别:
- 基于账户净值进行动态仓位管理
- 风险百分比:每笔交易序列 3%
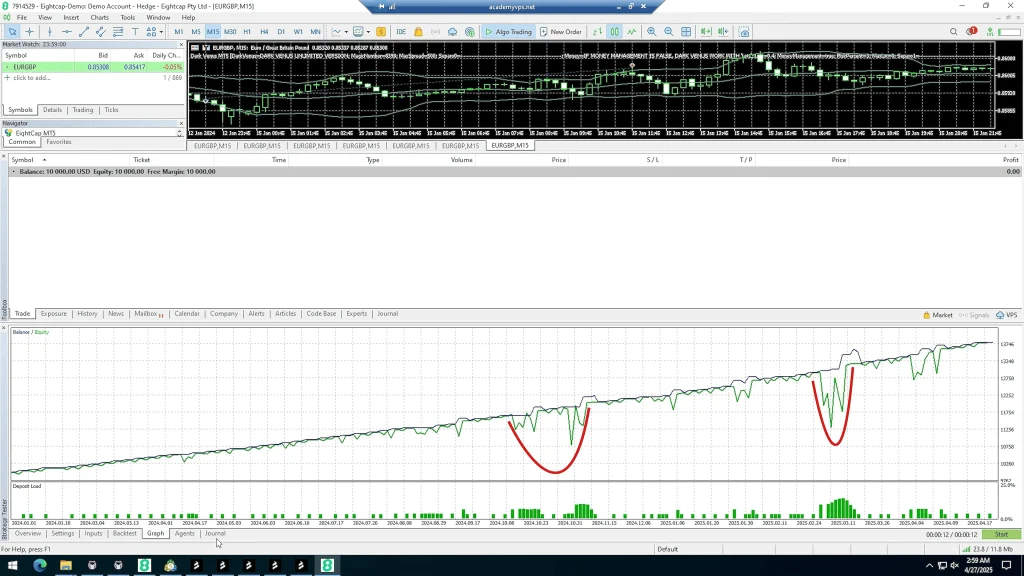
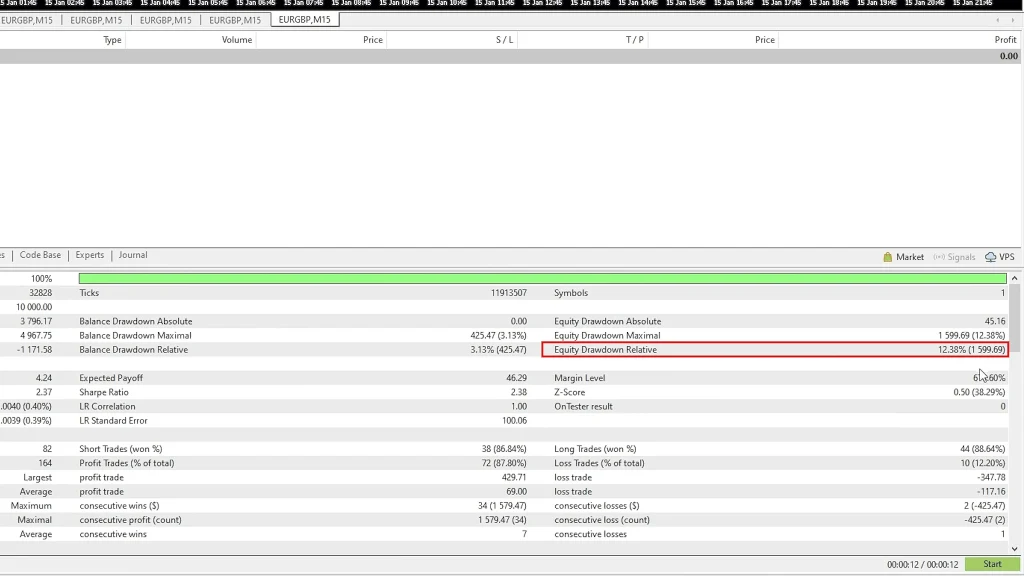
回测结果:
- 净利润:约 $3,800 (38%)
- 最大回撤:约 12%
- 净值曲线:明显比固定手数版本更平滑
此配置通过牺牲一定的盈利潜力来换取显著降低的回撤。12% 的最大回撤对比近 20% 的最大回撤,代表了风险敞口的实质性降低。
哪一个更好?这取决于你的目标。是追求高回报伴随高风险,还是追求稳健回报伴随极高的稳定性?这两个答案都没有对错;关键在于让 EA 匹配你个人的风险承受能力。
配置 3:$200 固定手数账户
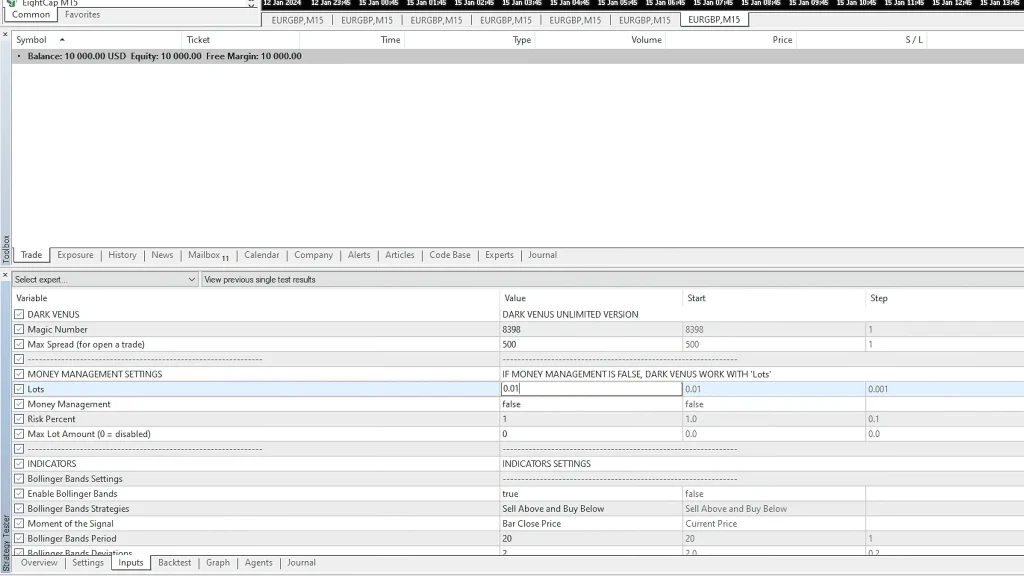
测试参数:
- 账户规模:$200
- 手数大小:0.01 手(最小)
- 设置:基于配置 1 但进行了缩减
回测结果:
- 净利润:约 $134 (67%)
- 最大回撤:约 23%
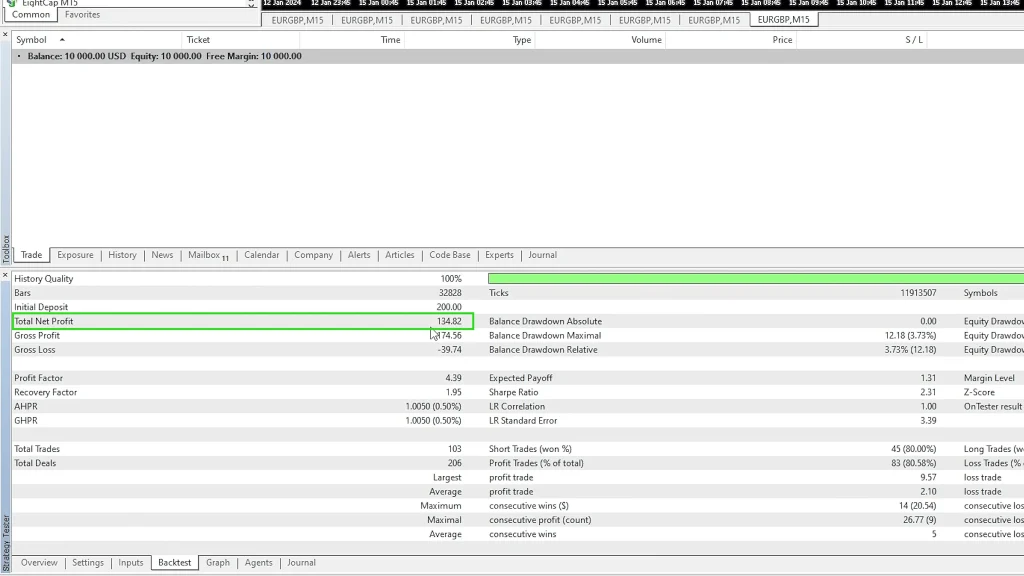
67% 的回报率看起来很可观,但请注意回撤增加到了 23%。在较小的账户中,固定手数会导致比例更高的风险,因为你无法将头寸进一步缩减至低于经纪商的最小值。
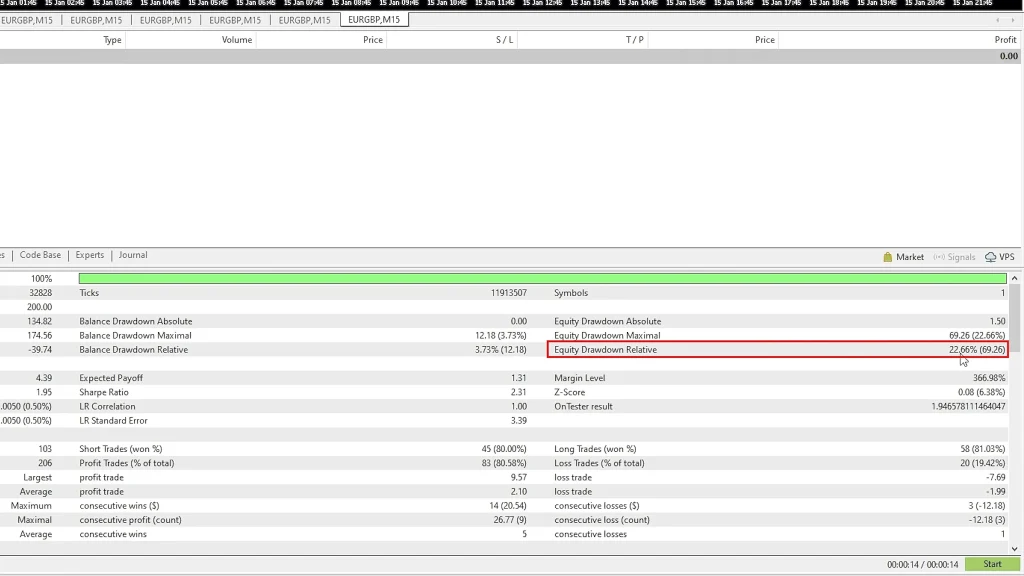
如果你起始资金有限且能接受较高的相对波动性,这个配置是可行的。只需明白,$200 账户的 23% 回撤是 $46,从绝对值来看并不致命,但在观察小额账户波动时,这种感觉会很明显。
配置 4:$200 3% 风险账户
测试参数:
- 账户规模:$200
- 资金管理:启用 3% 风险
- 设置:适用于小额账户的基于风险的版本
回测结果:
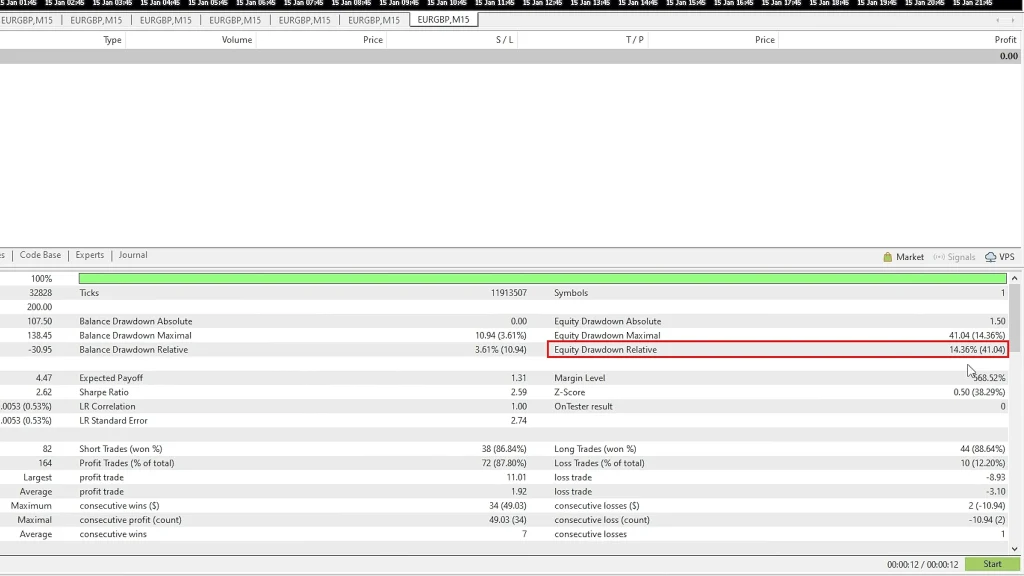
- 净利润:约 $100 (50%)
- 最大回撤:约 14%
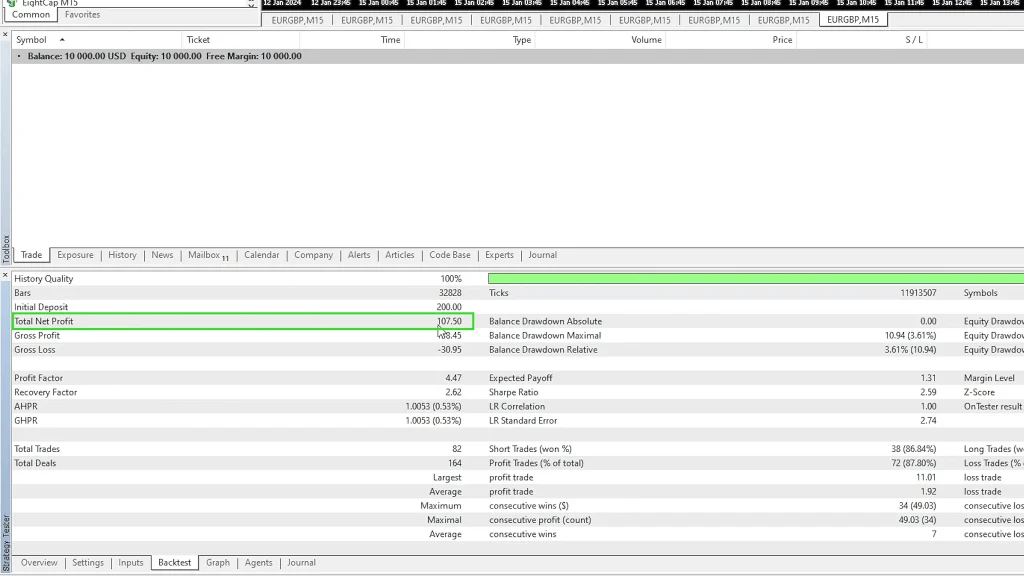
同样,我们看到了规律:启用基于百分比的风险管理会同时降低回报和回撤。对于每一分钱都至关重要的微型账户,接受 50% 的回报而非 67% 的回报,换取 14% 的最大回撤可能是值得的。
实盘账户网格设置的区别
三个实盘账户并不都使用相同的网格配置,这是有意为之。每个货币对都有不同的波动特性,因此网格模式会进行相应匹配。
- EUR/CHF:起始手数 0.01,网格类型设置为 Lot Sums(手数总和)。这仅根据当前在同一方向上持有的手数来计算加仓,是三个配置中最保守的。
- USD/CAD:起始手数 0.02,网格类型设置为 All Lots Sum(全手数总和)。这会计算两个方向所有未平仓头寸的总和,因此比 Lot Sums 更活跃,但仍比马丁格尔温和。略大的起始手数反映了该货币对较高的活跃度。
- EUR/USD:起始手数 0.03,网格类型设置为 Fixed Grid(固定网格)。每笔交易(包括恢复头寸)都使用 0.03 手。任何层级都不会进行规模缩放。
所有实盘账户均未使用资金管理。手数是根据特定货币对的测试手动选择的。网格间距和一些其他输入参数在三个配置中也各不相同。完整的 set 文件可以通过 VIP Club 获取。
产生差异的关键设置变更
让我来解释一下我做的具体调整以及为什么它们很重要:
止盈调整 (50 → 100)
将止盈从 50 点增加到 100 点,可以为获利交易提供更大的运行空间。代价是你的风险敞口时间更长,但回测结果显示,这一变化提高了整体盈利能力。
网格模式 (马丁格尔 → 固定)
这是最重要的安全修改。马丁格尔网格系统在盈利时表现出色,但一旦失效,就会造成灾难性的后果。固定网格保持一致的头寸规模,即使在长时间的回撤期间,也能限制你的最大风险敞口。
资金管理开关
启用基于百分比的风险(在我的配置中为 3%)可以创建动态的头寸规模。随着你的账户增长,头寸规模会按比例增加。在回撤期间账户缩减时,头寸会自动减少。这种内置的风险管理可以防止过度杠杆化。
性能比较表
| 配置 | 账户规模 | 手数类型 | 净利润 | 最大回撤 | 风险水平 |
| 配置 1 | $10,000 | 固定 0.4 | 53.94% | ~20% | 较高 |
| 配置 2 | $10,000 | 3% 风险 | 38% | ~12% | 较低 |
| 配置 3 | $200 | 固定 0.01 | 67% | ~23% | 较高 |
| 配置 4 | $200 | 3% 风险 | 50% | ~14% | 较低 |
这四个配置的模式是一致的:固定手数规模会产生更高的回报和更高的回撤,而基于百分比的风险管理虽然牺牲了一些潜在利润,但提供了更平滑的权益曲线。
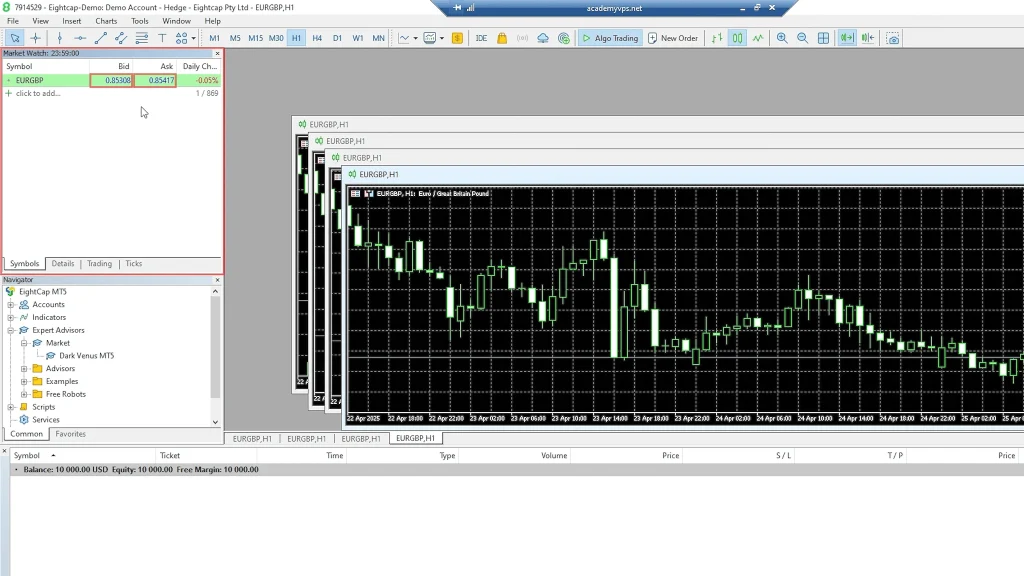
设置四个图表
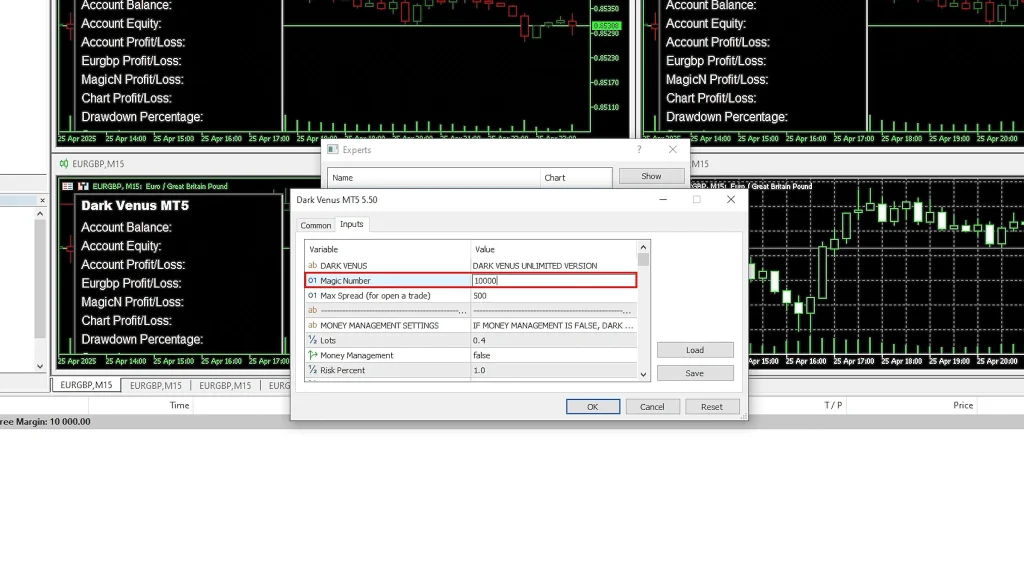
以下是同时运行所有四个配置的实际工作流程:
- 在 MetaTrader 中打开四个 EUR/GBP M15 图表
- 从市场报价中隐藏不必要的交易品种(节省系统资源)
- 将 Dark Venus EA 附加到每个图表
- 为每个图表加载相应的 set 文件
- 分配唯一的魔术数字(Magic Number)以分别追踪性能
魔术数字步骤对于 FXBlue 追踪至关重要。我使用的是:
- 图表 1:魔术数字 100001 ($10K 固定手数)
- 图表 2:魔术数字 100002 ($10K 3% 风险)
- 图表 3:魔术数字 2001 ($200 固定手数)
- 图表 4:魔术数字 2002 ($200 3% 风险)
通过不同的魔术数字,即使所有 EA 都在同一个账户上运行,FXBlue 也可以将每个 EA 的交易分开。这让我能够独立地比较所有四个配置的性能。
在大额资金上模拟小额账户
有一个值得解释的技术细节。为了在 $10,000 的账户上测试 $200 的配置,我必须按比例调整风险百分比。
如果你在 $200 的账户上运行 3% 风险,那是每笔交易 $6。在 $10,000 的账户上,3% 风险是 $300,风险敞口完全不同。为了在大额账户上模拟 $200 账户的行为,我计算了:(200 / 10,000) × 3% = 0.06% 风险。
在 $10,000 的账户上设置 0.06% 的风险,产生的头寸规模与 $200 账户上的 3% 完全相同。这让我可以在不需要四个独立经纪账户的情况下,同时测试所有四个配置。
模拟测试阶段
我目前还没有将任何配置直接用于实盘账户。每个设置都需要先在模拟交易中证明自己,并通过 FXBlue 进行监控,以确保完全透明。
回测显示的是“如果发生会怎样”。模拟测试则显示在真实的点差、真实的执行和真实的滑点下,“实际会发生什么”。只有在模拟表现足够出色后,我才会将表现最好的配置升级到实盘资金。
这看起来可能过于谨慎,但这是避免爆仓的方法。回测有时会“撒谎”,不是故意的,而是因为它们无法完美复制现实世界的每一个变量。模拟测试可以在问题造成真实资金损失之前将其捕捉到。
为什么专门针对 EUR/GBP
Dark Venus 在 M15 周期上针对 EUR/GBP 进行了优化。我还没有在其他货币对或时间框架上进行广泛测试。也许它在其他地方也有效,但我只能就我实际验证过的部分进行说明。
EUR/GBP 具有特定的波动特性和交易时段模式,EA 的逻辑似乎针对这些进行了调整。切换到 EUR/USD 或 GBP/USD 可能会产生完全不同的结果,是更好还是更差,在没有测试之前,我真的不知道。
在分享设置和结果时,我希望对我的测试内容保持精确。基于我的回测,这些配置适用于 EUR/GBP M15。将它们应用于其他地方是你的决定,但不要假设性能完全一致。
网格系统的现实检查
Dark Venus 使用网格交易,这意味着当价格向不利于初始入场的方向移动时,它会增加头寸。即使禁用了马丁格尔,这种方法也带有内在风险。
如果 EUR/GBP 在较长时间内向一个方向强力趋势运行,EA 会积累多个亏损头寸。最终会发生两种情况之一:价格反转,所有头寸盈利平仓;或者回撤变得无法承受。
回测显示,在测试期间的大多数场景下都能成功恢复。但“大多数”并不代表“全部”,且过往业绩并不保证未来表现,尤其是对于依赖均值回归行为的网格系统。
了解你正在运行的内容。网格 EA 本身并不坏,但它们需要充足的资金、合适的头寸规模以及对回撤潜力的现实预期。
社区知识共享
如果你运行 Dark Venus 时使用了比我的设置能产生更好结果的参数,请分享出来。这里的目的不是保护某种秘密配置,而是建立造福所有人的集体知识。
也许你发现 75 点的止盈比我的 100 点效果更好。或者你正在使用不同的风险百分比。又或者你在 GBP/JPY 上测试成功了。这些信息能帮助社区做出更好的决策。
交易不必是秘密。当我们分享行之有效的方法(以及无效的方法)时,我们比孤军奋战能更快地进步。
如何获取 Dark Venus 及其他资源
Dark Venus EA 在 MQL5 市场上是完全免费的,也可以通过 Algo Trading Space 获取,该平台提供额外的资源和交易洞察。完整披露:我们可能会通过我们的链接赚取少量佣金,但这不会影响价格(它是免费的)或本评论中的诚实评估。
对于构建多个专家顾问组合的交易者,Algo Trading Space VIP club 提供获取各种系统经过验证的交易结果、新 EA 的早期洞察以及优先支持的专属权限。如果你希望获得持续的业绩数据和超越个人评论的社区访问权限,那么它非常值得探索。
我将继续通过 FXBlue 对所有四种 Dark Venus 配置进行公开追踪,以便你可以通过公开追踪功能,观察这些初始回测之后的实际发展结果。
常见问题
为什么你将止盈从 50 点改为 100 点,这会对交易方法产生什么影响?
将止盈增加到 100 点可以让 Dark Venus 有更大的空间捕捉较大的价格波动,而不是在 50 点时过早平仓。回测数据显示,更高的目标能提高整体盈利能力,这表明 EUR/GBP 在 M15 上的波动经常产生超过 50 点的行情。
权衡之处在于交易时长增加以及面临不利变动的时间暴露增加,但根据 13 个月的回测结果,这种调整改善了所有四种配置的收益,因此风险是合理的。
对于 Dark Venus 来说,固定头寸规模与基于百分比的风险管理之间的实际区别是什么?
固定头寸规模无论账户增长或回撤如何,都保持恒定的头寸大小,这创造了可预测的风险敞口,但无法适应不断变化的账户净值。基于百分比的风险(在我的配置中为 3%)会动态调整头寸大小,账户增长时加大,回撤时减小。
我的回测显示,基于百分比的方法减少了约 6-8% 的最大回撤,但牺牲了 12-17% 的净利润。对于风险规避型交易者或有严格回撤限制的资管账户,百分比法在牺牲增长速度的同时提供了更好的资本保护。
我可以在 EUR/GBP 以外的货币对或不同的时间框架上运行 Dark Venus 吗?
Dark Venus 是专门针对 M15 时间框架下的 EUR/GBP 进行优化的,这是我测试的内容,也是我分享的设置目标。在其他货币对(如 EUR/USD 或 GBP/JPY)上运行它需要进行独立的测试以验证性能,因为不同的货币对具有独特的波动模式和点差特征。
同样,从 M15 切换到 M5 或 H1 会完全改变信号生成方式。你可以尝试其他货币对,但不要假设我的设置会表现得完全一样。在未测试的配置上投入真金白银之前,请务必进行彻底的回测。
既然马丁格尔功能是 Dark Venus 默认策略的一部分,为什么要禁用它?
马丁格尔头寸规模在每个网格层级都会使头寸大小翻倍(0.01, 0.02, 0.04, 0.08),在回撤期间会产生指数级的风险敞口。虽然这在价格反转时可以产生更快的恢复,但在长时间的不利变动期间,它面临灾难性损失的风险;一个错误的序列就可能抹去之前所有的收益。切换到固定网格可以在所有层级保持一致的头寸规模,即使在最坏的情况下也能限制最大风险敞口。
我的回测显示,固定网格配置在最大回撤显著降低的情况下,仍能实现 38-67% 的年化回报率,使其在长期可持续性方面更加安全。
在转为实盘账户之前,我应该在模拟账户上运行 Dark Venus 多久?
在考虑实盘部署之前,我建议先使用完整的 FXBlue 追踪进行至少 2-3 个月的正向模拟测试。回测显示的是历史表现,但模拟测试能揭示 EA 如何应对当前的市场状况、真实的点差、实际的执行速度以及滑点。
请观察回测预测与模拟结果之间的一致性,如果模拟表现出现显著偏差(无论是更好还是更差),在投入真实资金之前,请先调查原因。即使如此,也仅将表现最佳的配置转移到实盘交易,并从保守的头寸规模开始。
为每个 Dark Venus 实例使用唯一的魔术数字(Magic Numbers)有什么意义?
魔术数字允许 FXBlue 和其他追踪平台将来自同一账户中运行的不同 EA 实例的交易区分开来。如果没有唯一的魔术数字(例如我的 100001、100002、2001、2002 分配),所有交易都会显示为合并在一起,你将无法识别是哪种配置产生了哪些结果。
这种细粒度的追踪让你能够比较不同设置下的表现,识别出哪种设置效果最好,并针对哪种配置值得投入实盘资金做出数据驱动的决策。这对于系统化测试至关重要,而不是靠猜测哪种设置产生了你的利润或亏损。
为什么三个实盘账户使用了不同的网格模式?
每对货币都有不同的波动特性,而网格模式会直接影响在回撤期间增加头寸的激进程度。EUR/CHF 是低波动货币对,因此使用 Lot Sums 模式是合适的。USD/CAD 使用 All Lots Sum,其活跃度更高。EUR/USD 则运行完全固定的网格,不进行缩放。将网格行为与货币对的典型波动范围相匹配,而不是在所有地方应用同一种配置,是确保三个账户的回撤都在可控范围内的关键。