

 Marin


 9/11/2026

如何在 2026 年扩大资管账户规模:在增加头寸前先计算回撤数学
9/11/2026 9/10/2026
如果我告诉你,有一个专家顾问(EA),其货币对配置中的一个配置自 2015 年以来从未出现过亏损的一篮子交易,你会怎么想?这意味着在单一资产上实现了近十年的持续盈利。Ranger EA 是 Responsible Forex Trading 旗下 Powerhouse Bundle 的一部分,它可能是你听过的最可靠的系统之一。
我已经通过实盘和模拟账户测试了 Ranger 超过四个月,结果与这一大胆声明相符。这并不是关于巨大的月回报或激进交易,而是关于通过极低的回撤实现稳健、可持续的增长。
让我向你展示我 BlackBull Markets 账户的真实资金结果,解释策略机制,并说明为什么这种保守的方法实际上是它最大的优势。
实盘账户表现:四个月的真实交易
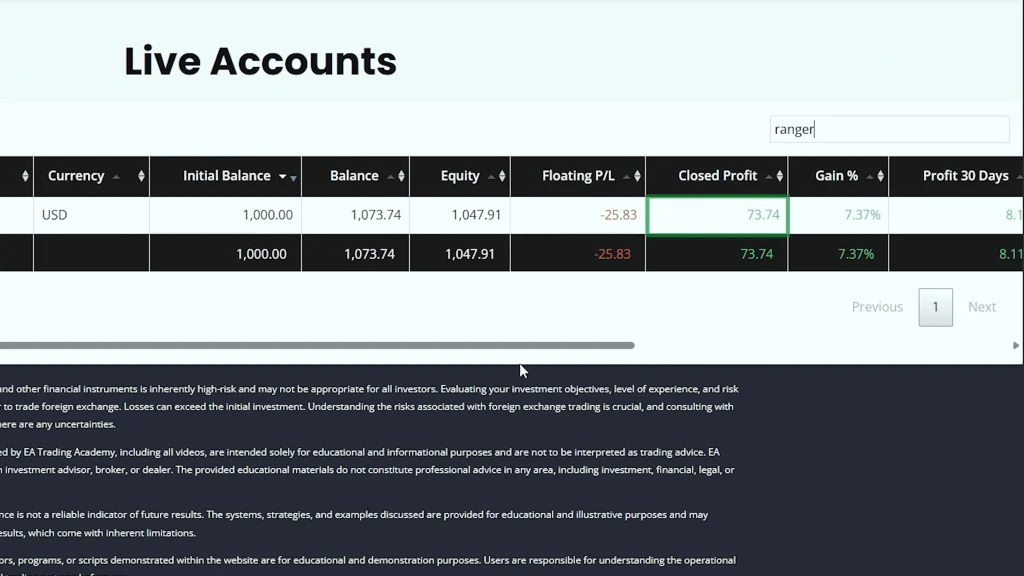
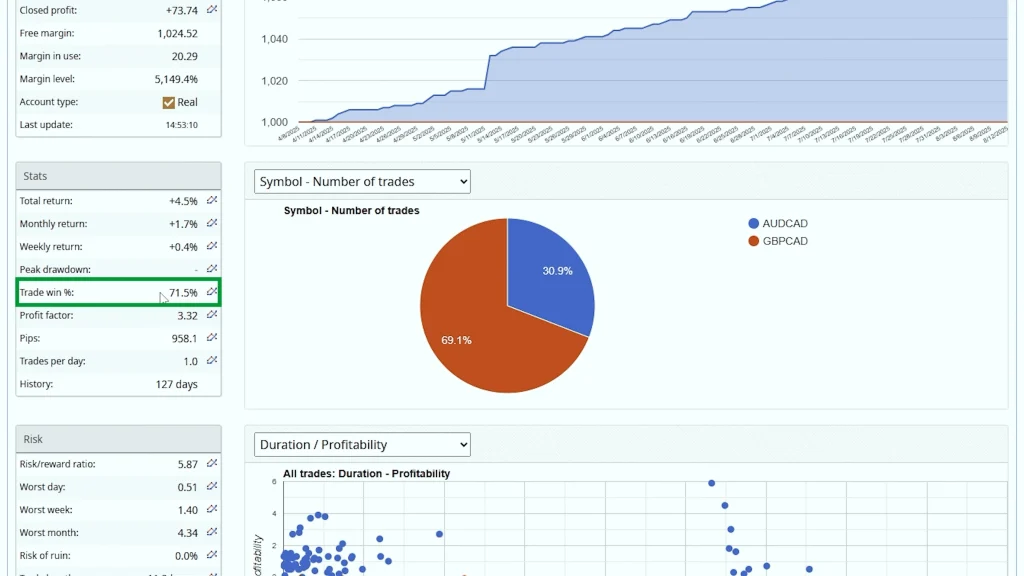
我的 BlackBull Markets 实盘账户于 4 月 9 日以 1,000 美元启动。经过四个月和大约 120 笔交易后,账户收益率为 7%,毛利润为 73.74 美元。
这相当于平均每月 1.7% 的回报。并不惊人,也不华丽。但更重要的是:在这四个月中,最大回撤从未达到负 1%。即使现在有小额浮亏的未平仓头寸,峰值回撤仍保持在 1% 以下。
请思考一下。四个月的实盘交易,峰值回撤不到 1%。我测试过数十个专家顾问,这种稳定程度是非常卓越的。
按月分解表现
| 月份 | 回报率 | 备注 |
| 4 月(部分) | ~1% | 账户月中启动 |
| 5 月 | 3% | 表现强劲 |
| 6 月 | 0.5% | 较慢时期 |
| 7 月 | 0.5% | 与 6 月一致 |
| 8 月(部分) | 0.5% | 正朝着全月目标迈进 |
交易胜率保持在 70% 以上,这有助于平滑净值曲线。观察浮动盈亏图表,你会看到惊人的稳定性,没有剧烈的波动或暴跌,只有稳步前进。
Ranger 实际是如何交易的
Ranger 在两个货币对上运行:AUD/CAD 和 GBP/CAD。大多数交易来自 GBP/CAD,一旦你理解了这两个货币对之间的策略差异,就会明白其中的原因。
该系统仅使用两个指标:
- 平均真实波幅 (ATR): 测量市场波动率,以调整头寸规模和网格间距。
- 相对动量指数 (RMI): 识别动量变化和潜在的反转点。
这种简单性是刻意为之。复杂的多指标系统在市场条件变化时往往会失效。Ranger 的极简方法自 2015 年创建以来一直保持不变,近十年未进行过策略修改。这种长寿性表明其逻辑稳健,而非过度拟合优化。
20 派值的灵活网格系统
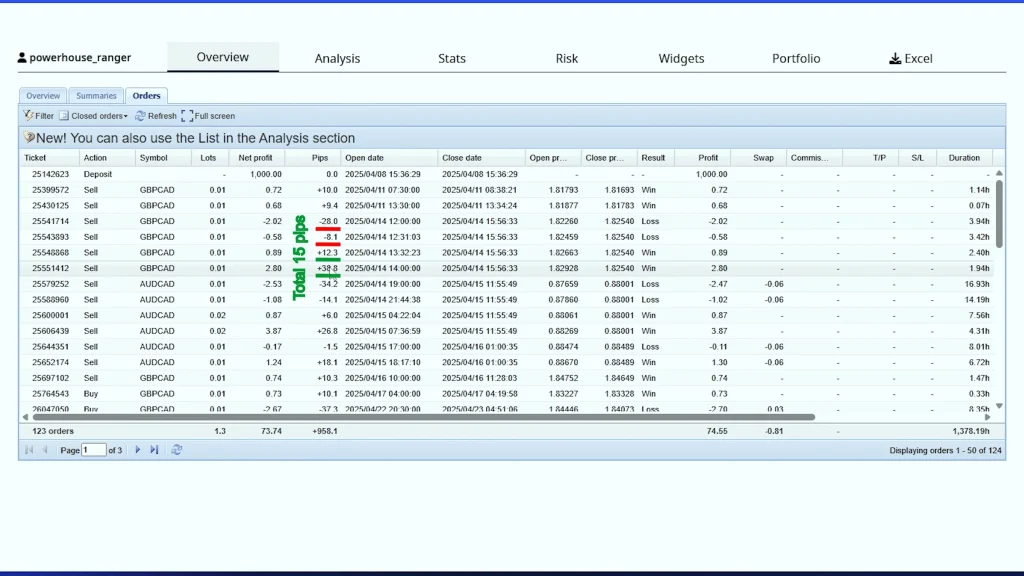
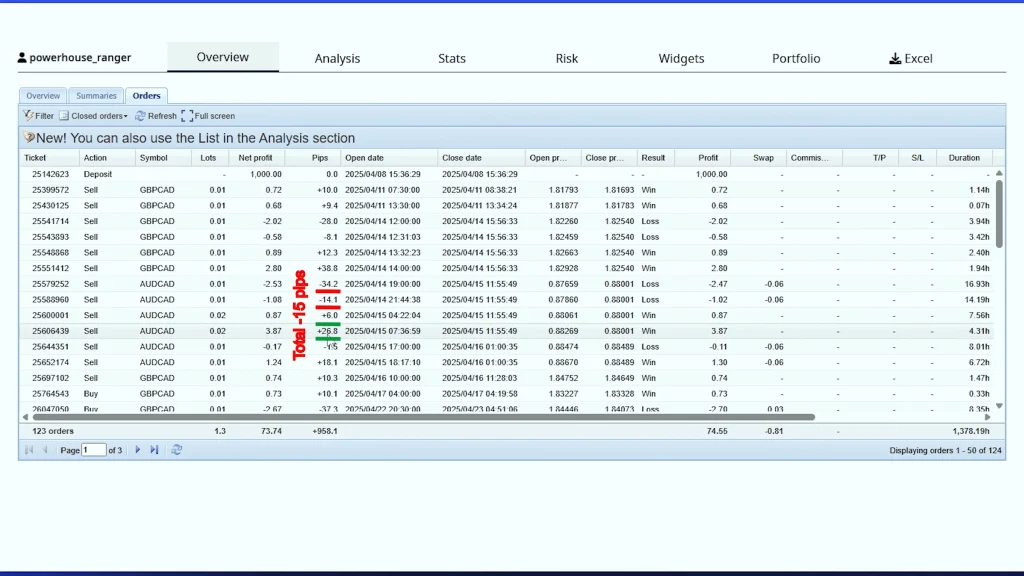
Ranger 的目标是每笔交易序列获得 10-15 派值的利润,但有趣的地方在于:网格系统不是固定的。它根据 ATR 读数调整网格间距,这意味着头寸间隔会根据当前波动性进行扩张或收缩。
查看我的已平仓交易,你会看到:
- 单笔交易以 10 派值结清利润
- 交易序列合并结清 15 派值利润
- 当灵活网格激活时,偶尔会出现 20-25 派值的序列
这种灵活性有助于系统处理平静和波动的市场状况,而无需不断的手动调整。
逆势方法:寻找反转
与追随动量的趋势追踪系统不同,Ranger 特别寻找市场顶峰和底部的反转。这种逆势方法在表面上看起来很有风险,但过往业绩证明,只要执行得当,它确实有效。
该系统不使用趋势过滤器。相反,它依靠 RMI 读数来识别动量何时枯竭以及反转概率何时增加。结合基于 ATR 的网格间距,这创建了一个在逆短期走势入场的同时,通过自适应头寸管理来保护自身的系统。
我可以在我的交易历史中看到这一点。序列通常显示多次入场,价格最初会向不利于头寸的方向移动,然后当预期的反转发生时,所有头寸都会盈利结清。关键是要有足够的保证金来处理这些中间的回撤,这引出了两个货币对之间的重要区别。
GBP/CAD 对比 AUD/CAD:关键差异
在测试了两个货币对并与开发者 Ryan 讨论细节后,我学到了一些至关重要的信息:GBP/CAD 和 AUD/CAD 使用的逻辑并不完全相同。
- GBP/CAD: 纯网格策略,在序列中的所有头寸中保持一致的手数规模。
- AUD/CAD: 带有马丁格尔元素的网格策略,这意味着手数规模可以随着新增头寸而增加。
查看我的交易历史可以证实这一点。GBP/CAD 序列在多次入场中始终显示相同的手数规模。AUD/CAD 序列有时会显示头寸规模扩张。
这种区别对于风险管理至关重要。AUD/CAD 中的马丁格尔组件意味着在长时间不利波动期间,潜在的回撤会略高,不过基于 ATR 的灵活网格有助于减轻这一风险。
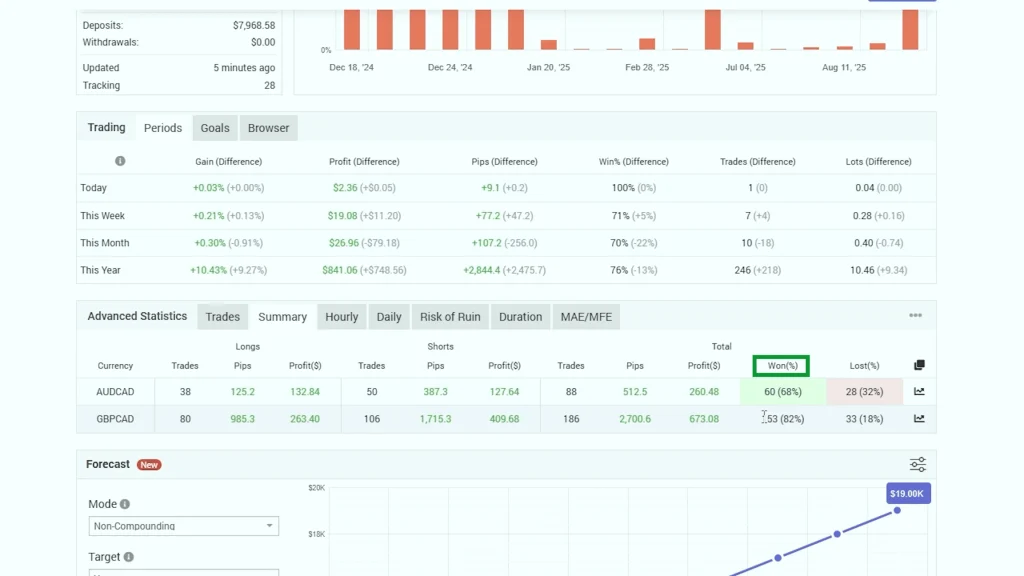
有趣的是,GBP/CAD 产生了我的大部分交易,并保持了 80% 以上的胜率。也许这就是为什么开发者声称,自 2015 年以来,这种特定的货币对配置从未出现过亏损篮子;不带马丁格尔加倍的纯网格方法看起来更加稳定。
供应商业绩记录:有限但具有说服力
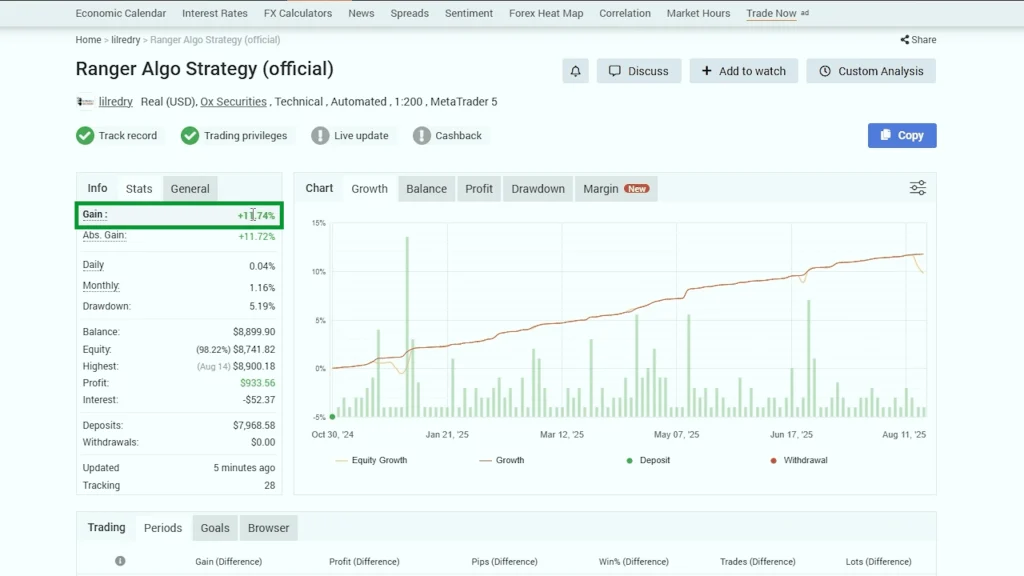
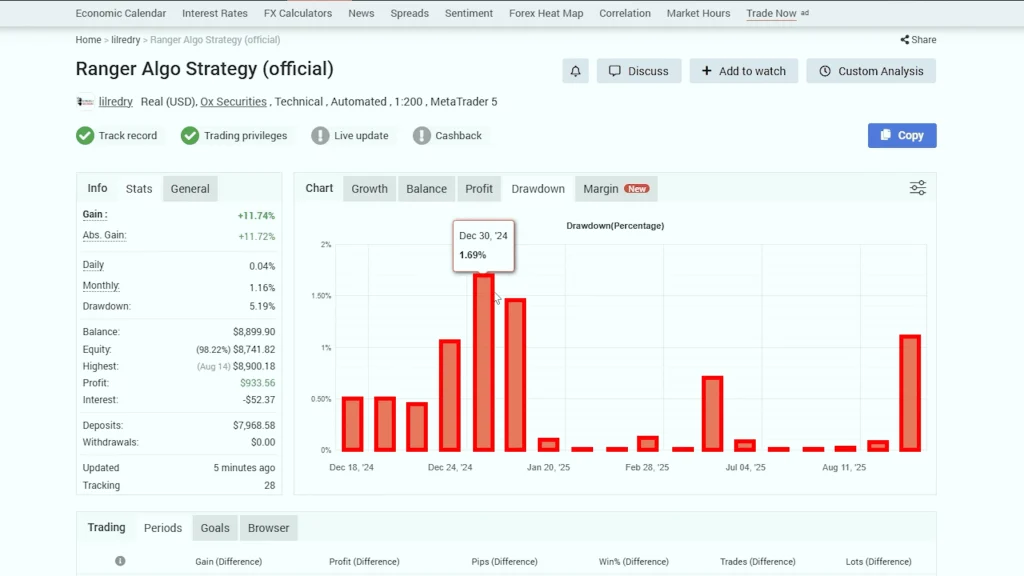
Responsible Forex Trading 为 Ranger 提供了经过验证的业绩记录,尽管其数据仅追溯到去年 10 月 30 日,公开数据不足一年。
令人沮丧的部分在于:Ryan 证实,在 Ranger 存在的 10 年时间里,他们从未在专门的追踪账户上运行过 Ranger。我们知道根据开发者的内部记录,GBP/CAD 自 2015 年以来从未出现过亏损篮子,但没有公开验证的十年业绩记录可以供查阅。
这确实令人失望。拥有可验证的 10 年业绩数据,将是该策略有效性的极佳社交证明。
我们目前拥有的数据展示了稳定的结果:
- 开始日期:2024 年 10 月 30 日
- 总回报率:不到一年内约 12%
- 峰值回撤:小于 2%(发生在 12 月 30 日)
- 当前回撤:约 1%
- 交易货币对:AUD/CAD 和 GBP/CAD
供应商的统计数据显示,GBP/CAD 保持了 80% 以上的盈利交易,这与我在自己的实盘账户中观察到的情况一致。开发者的净值曲线与我的一致,呈稳步增长,且波动极小。
模拟账户实验:超越默认设置进行测试
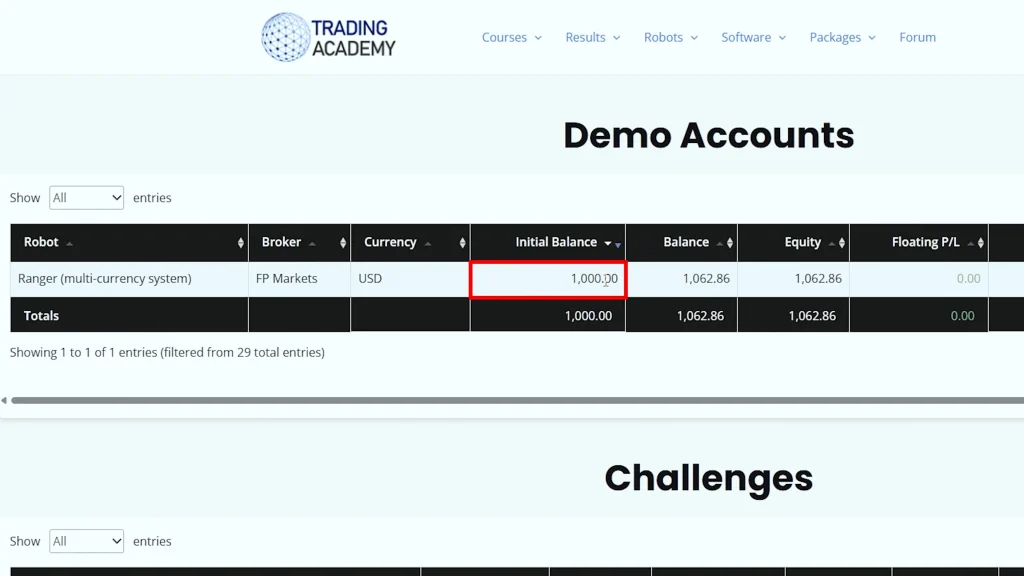
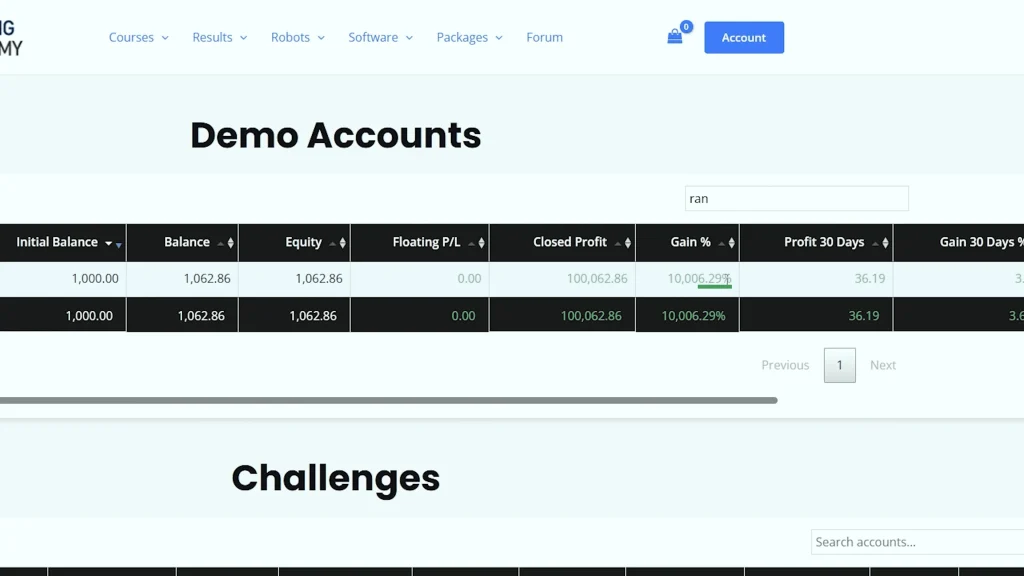
除了实盘账户,我还在模拟账户上运行 Ranger,并在其中尝试非标准配置。该账户初始资金为 $1,000(技术上为 $100,000,但提走了 $99,000 以模拟较小的资本),目前在运行 70 天并进行近 100 笔交易后,显示利润为 6.29%。
有趣且有点混乱的地方来了。我一直在 EUR/AUD 上测试 Ranger,而这并不是该系统的默认货币对。我还尝试在 AUD/CAD M30 上运行 GBP/CAD M30 配置,而不是标准的 H1 时间框架。
结果如何?褒贬不一。EUR/AUD 实验在某一时刻产生了 8% 的浮动回撤。当我过滤仅显示标准货币对(GBP/CAD 和 AUD/CAD)时,回撤降至 3-4%,而且这个数字仍然偏高,因为我是在 M30 而不是 H1 框架下测试 AUD/CAD。
重要提示: 不要将这些实验视为建议。我是在刻意测试异常配置,以观察哪些会失效,哪些行得通。默认设置(GBP/CAD 在 M30 和 AUD/CAD 在 H1)代表了开发者经过测试和验证的方法。
Ranger 的回测显示在各种货币对和时间框架上都有积极的结果,但不同货币对之间存在细微的策略差异,从而影响表现。除非你有充足的测试时间来验证替代方案,否则坚持使用开发者的推荐配置是明智的。
为什么选择 BlackBull Markets 来运行此 EA
我在 BlackBull Markets 上运行 Ranger 是因为与网格策略运作方式相关的特定原因。完全披露:这是一个赞助合作伙伴关系,但我只与我实际用于自己交易的经纪商合作。
BlackBull 为我们的社区提供了 2,000 美元的机构级账户,而不是典型的 20,000 美元最低门槛。这非常重要,因为机构账户提供:
- 在 GBP/CAD 和 AUD/CAD 等次要货币对上更低的点差
- 直接影响盈利能力的更低佣金
- 专业的执行质量
- 对自动化交易或网格策略没有限制
对于像 Ranger 这样的网格系统,交易成本会迅速累积。如果点差过宽或佣金过高,那 10-15 点的利润目标就会被吞噬。BlackBull 的机构级定价有助于保留这些收益。
该经纪商受完全监管,并支持 MetaTrader 4 和 MetaTrader 5,且没有算法交易限制。他们的平台可以平稳地处理网格仓位管理,不会出现我在其他一些经纪商那里遇到的重新报价或拒绝问题。
当你运行涉及多个相关头寸的策略时,稳定的执行比营销承诺更重要。BlackBull 提供了这种可靠性。
Powerhouse 组合包背景
Ranger 是 Responsible Forex Trading 提供的 Powerhouse EA 组合包中的六种策略之一。其他策略包括:
- Sharpshooter(我已单独进行过评测)
- Vigorous EA
- 另外三个系统
你可以单独购买 Ranger,或者获取整个 Powerhouse 组合包,该组合包将所有六种策略整合在一个专家顾问中。我正在运行单个版本以分别追踪每个系统的表现,但对于追求简约的交易者来说,使用组合包是明智的选择。
开发者的网站展示了每种 Powerhouse 策略的业绩记录。Sharpshooter 最近经历了我在另一段视频中记录过的回撤。Vigorous 则有其自身的表现特征。每个系统运行方式不同,在同时运行多种策略时可以实现投资组合多元化。
Ranger 在该投资组合中的角色很明确;它是一个超稳定、低回撤的组成部分,在其他策略可能经历较高波动时,提供稳定的基准回报。
现实的预期:是马拉松,而非短跑
让我直言不讳地说明 Ranger 不是什么。这并不是一个快速致富的系统。你不会在一个月内让账户翻倍。如果能持续下去,1.7% 的平均月回报率相当于每年约 20%,表现稳健,但并不惊人。
你得到的是非凡的稳定性。四个月内的峰值回撤不到 1%。胜率高于 70%。净值曲线看起来像是平缓的斜坡,而不是锯齿状的山脉。
对于管理具有严格回撤限制的资管账户的交易者来说,这种特性实际上比高回报但伴随高波动的特性更有价值。一个最大回撤为 5% 的自营交易账户可以轻松运行 Ranger。一个承诺每月 10% 回报但面临 15% 回撤风险的激进型 EA 会很快导致该账户被终止。
Ranger 适用于:
- 没有每日回撤限制的实盘交易账户,在此类账户中,网格策略有发挥空间
- 优先考虑资本保全的长期增长型投资组合
- 愿意接受适度回报以换取卓越稳定性的交易者
- 需要可靠的基准表现来平衡更激进系统的账户
它并不适合那些不顾风险追求最大回报,或需要快速账户增长的交易者。
哪些有效,哪些无效
经过数月的测试,以下是我对 Ranger 优缺点的诚实评估:
我欣赏的地方
- 简单造就可靠: 仅有两个指标意味着当市场条件变化时,可以出错的组件更少。
- 现实的利润目标: 每组序列获取 15 点是可持续的长期策略,不像那些承诺不切实际回报的系统。
- 开发者的纪律: 随着时间的推移降低利润目标以保护策略的生命力,这表明他们优先考虑可持续性而非营销噱头。
- 非常适合实盘账户: 网格策略需要保证金的缓冲空间,而标准经纪账户可以在没有自营交易公司强制每日限制的情况下提供这种空间。
局限性
- 仍是网格系统: 尽管采用了灵活网格适配,但长期的趋势市场仍可能产生回撤。没有任何网格系统能完全免疫强劲的方向性运动。
- 回报适中: 如果你需要激进的增长,这并不是你的解决方案。Ranger 用耐心换取稳定性。
- 货币对选择有限: 默认仅有两个货币对(不过如果你愿意进行彻底测试,也可以尝试其他货币对)。
- 缺乏长期验证: 鉴于开发者声称的内部数据,缺乏公开的 10 年业绩记录确实令人感到遗憾。
最大的遗憾仍然是长期业绩记录的缺失。虽然知道 GBP/CAD 自 2015 年以来从未出现过亏损篮子,但无法公开验证,这感觉像是错失了展示该策略稳健性的机会。
如何获取 Ranger 及其他资源
Ranger EA 可通过 Algo Trading Space 获取,该平台提供该系统以及额外的自动化交易资源。完全披露:如果您通过我们的链接购买,我们可能会赚取少量佣金,但这不会影响您支付的价格或本评论的诚实评估。
对于构建跨多个专家顾问投资组合的交易者,Algo Trading Space VIP club 提供获取各种系统已验证交易结果、新 EA 早期洞察以及优先支持的专属通道。如果您希望在个人评论之外获得持续的性能数据和社区访问权限,这值得探索。
我将继续在带有公开追踪的实盘和模拟账户上运行 Ranger,以便您可以随着初始评论期之后的进展跟踪结果。
常见问题
鉴于其逆势交易的方法,Ranger EA 在强趋势市场中的表现如何?
Ranger 的逆势交易方法在长期的方向性运动中确实面临挑战,但灵活网格系统通过根据 ATR 波动读数调整仓位间距来帮助缓解这一风险。
在我四个月的实盘测试中,即使当头寸朝着不利于初始入场的方向移动时,网格恢复机制和反转识别仍按设计工作。关键是要有足够的保证金;网格策略需要呼吸空间。
峰值回撤保持在 1% 以下,表明基于 ATR 的自适应机制是有效的,尽管没有任何网格系统能完全免疫持续性的趋势。
运行 GBP/CAD 与 AUD/CAD 配置之间有什么区别?
GBP/CAD 采用纯网格方法,在序列中的所有头寸都保持一致的手数规模;而 AUD/CAD 则融入了马丁格尔元素,其手数规模会随着网格层级的增加而增加。
这使得 GBP/CAD 更加稳定,回撤潜力较低;在我的测试中,它保持了 80% 以上的胜率,据称自 2015 年以来从未出现过亏损篮子。AUD/CAD 表现依然良好,但由于头寸规模扩张,风险略高。我的大部分实盘交易都来自 GBP/CAD,这符合开发者的建议。
我可以在默认的 GBP/CAD 和 AUD/CAD 以外的货币对上运行 Ranger 吗?
你可以尝试其他货币对,但要谨慎行事。我在模拟账户上对 EUR/AUD 的测试显示,其浮动回撤为 8%,而标准货币对为 3-4%。回测显示该策略在多种货币上都有积极结果,但不同货币对之间存在细微的优化差异。
开发者花费多年时间精炼了 GBP/CAD 和 AUD/CAD 的配置;偏离这些默认设置需要进行彻底的独立测试。如果你尝试替代货币对,请从较小的头寸规模开始,并预期其表现特征会与已验证的业绩记录有所不同。
安全运行 Ranger EA 需要多大的账户规模?
我目前在 1,000 美元的实盘账户上成功运行 Ranger,但 2,000 至 3,000 美元能为网格系统的运行提供更舒适的保证金空间,避免压力过大。关键因素是确保有足够的保证金来同时处理多个网格头寸,特别是在使用马丁格尔规模扩张的 AUD/CAD 上。
约 500 美元的较小账户在采用非常保守的手数规模时或许可行,但网格策略需要呼吸空间。如果你使用点差较低的机构账户(例如 BlackBull 的 2,000 美元最低入金),这对于保持 10-15 点的利润目标是最理想的。
Ranger 与 Powerhouse Bundle 中的其他策略(如 Sharpshooter 和 Vigorous)相比如何?
在 Powerhouse 系列组合中,Ranger 扮演着超稳定、低回撤的角色。Sharpshooter 可能会带来更高的月收益率,但伴随着成比例更高的波动性;Vigorous 则提供其自身的风险回报特征;而 Ranger 则通过低于 1% 的峰值回撤提供基准的一致性。
同时运行多个 Powerhouse 策略可以实现多元化,不同的系统在不同的市场条件下表现更好。我的实盘账户数据显示,每个 EA 在不同时间做出贡献,Ranger 的角色是可靠、稳定的增长,而非偶尔的大幅获利。
