
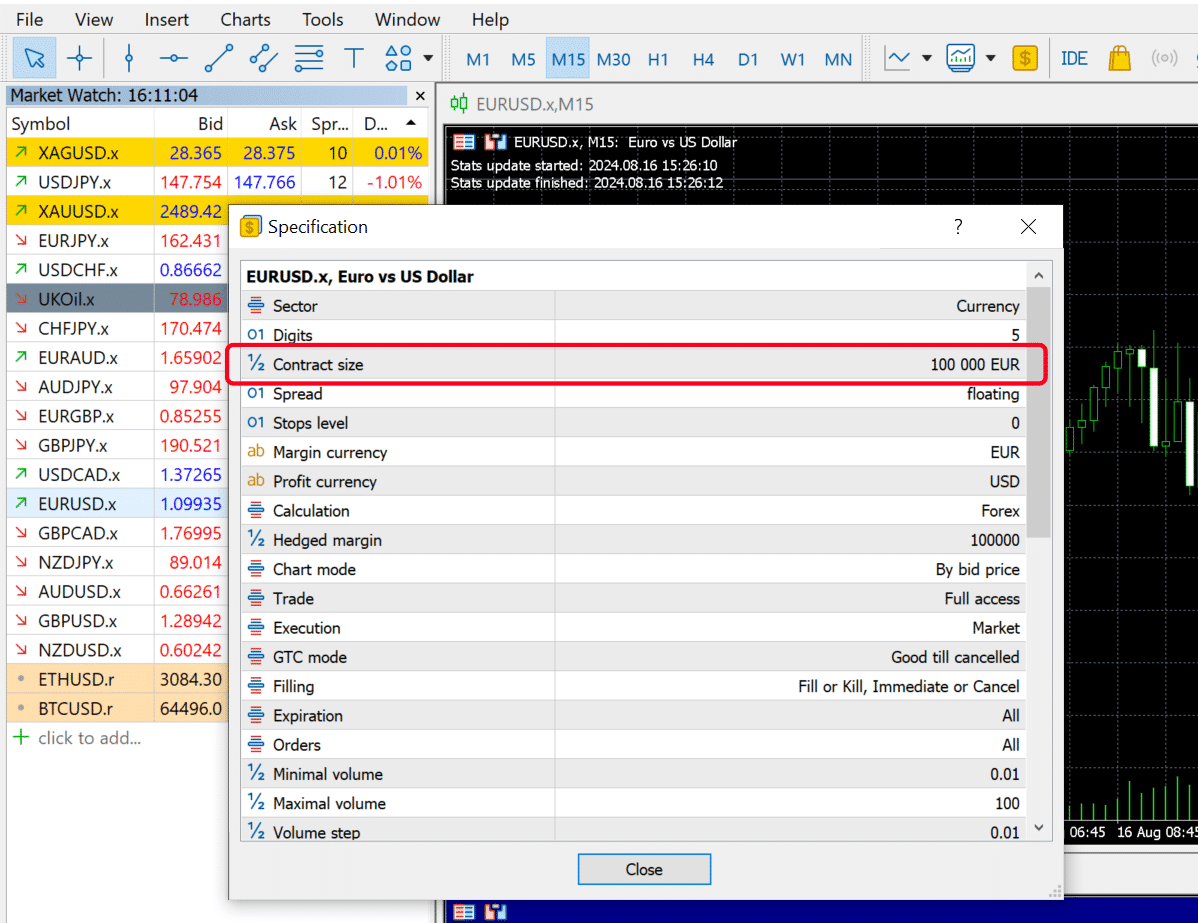
外汇交易手数是用于设定一个头寸控制多少个基础货币单位的标准单位。一个标准手等于 100,000 单位,一个迷你手等于 10,000 单位,一个微型手等于 1,000 单位,一个纳米手等于 100 单位。由于每个点值的现金价值会随这些数字上升或下降,你在订单票上输入的成交量决定了在市场发生任何变动之前的风险。
| 手数类型 | 基础货币单位 | 平台表示法 | 近似点值,美元报价货币对 |
| 标准 | 100,000 | 1.00 | $10.00 |
| 迷你 | 10,000 | 0.10 | $1.00 |
| 微型 | 1,000 | 0.01 | $0.10 |
| 纳米 | 100 | 0.001 | $0.01 |
右侧列中的数值假设货币对以美元报价,例如 EUR/USD 或 GBP/USD,其中一个点等于 0.0001。日元货币对和金属遵循不同的惯例,将在下文进一步介绍。
外汇交易手数衡量的是什么
手数计算的是货币单位,而不是现金。当你开立 1.00 手 EUR/USD 时,你是在交易 100,000 欧元;该头寸的美元价值取决于汇率水平。在 1.1000 时,这些欧元代表 110,000 美元的名义风险敞口,而在 1.0500 时,同样的成交量代表 105,000 美元。名义价值在变动,但单位计数不变。
标准化存在于实际原因。货币价格的变动幅度太小,无法在单个单位上进行有意义的报价,因此市场将其打包,从而使不同经纪商之间的报价和结算保持一致。MetaTrader 4 和 MetaTrader 5 都以“手”而非“单位”来表示交易量,大多数零售账户允许 0.01 的最小步长,即微型手。虽然存在 0.001 的纳米手执行,但这完全取决于经纪商;请将其视为需要验证的功能,而不是理所当然的设定。
货币对中排在第一位的货币即为手数适用的货币。在买入或卖出货币对时,一个迷你手的 EUR/USD 多头头寸意味着你买入 10,000 欧元来换取美元,而同等成交量的空头头寸则意味着相反的操作。方向改变了结果的正负号,而成交量改变了其大小。
为什么手数规模在市场变动前就决定了你的风险
大多数初学者将风险视为市场交给他们的东西:波动性、新闻、点差扩大。头寸规模在这一链条中出现得更早,这使得成交量成为风险管理的开端,而非事后才确定的细节。一旦成交量固定并设置了保护性退出,无论市场随后如何变动,该交易的最大损失就已经以现金形式确定了。
假设有两个账户对 EUR/USD 持有完全相同的观点。两者都做多,并将止损设在 30 点之外。一个交易 1.00 手,另一个交易 0.05 手。第一个账户在该想法上的风险约为 $300,而第二个约为 $15。同样的分析,同样的入场,同样的退出,结果却有二十倍的差异。
这就是为什么专业的风险框架是从损失开始,反向推导至成交量,而不是选择一个看起来很舒服的数字并寄希望于退出时能守住。这也解释了为什么在任何严肃的专家顾问中,手数规模往往是领先的参数:一个固定为 1.00 手的自动化系统,在 2,000 美元账户上的表现与在 200,000 美元账户上的表现截然不同,尽管其逻辑本身并未改变。
标准、迷你、微型和纳米手的对比
四种手数规模涵盖了几乎所有的零售活动,每种规模相差十倍,这使得一旦确定了顶层阶梯,算术运算就会变得非常简单。
标准手 (1.00)
一个标准手控制货币对中第一种货币的 100,000 单位。在美元报价的货币对上,每个点价值约 $10,因此 50 点的有利价格变动可带来约 $500 的收益,而同等规模的逆向变动则会造成同等损失。使用这种规模的交易者通常拥有五位数或六位数的账户,因为 1.00 手的头寸会消耗较小账户中可用保证金的很大份额。
迷你手 (0.10)
在 10,000 单位时,迷你手是上述规模的十分之一,在美元报价的货币对上,每个单位的变动价值约 $1。这是数千美元规模账户的主力成交量,其粒度足以让基于风险的计算通常落在合理的整数上。
微型手 (0.01)
微型手代表 1,000 单位,每点价值约 $0.10。有两类人群大量使用它们:刚从模拟账户转向实盘的新手交易者,以及通过以极小规模运行策略来对比实盘成交与回测假设的资深交易者。由于 0.01 是大多数 MetaTrader 账户的最小步长,微型手也决定了你头寸规模的分辨率。如果计算结果是 0.037 手,则必须进行四舍五入,而向下取整是更安全的习惯。
纳米手 (0.001)
最小档位仅控制 100 个单位,大约每点 1 美分。可用性各不相同:许多经纪商不支持 0.001 的成交量,且支持的经纪商通常将其限制在特定的账户类型中。在提供微型手(Nano sizing)的情况下,它使实盘测试变得真正廉价,这对于当你想要在不使用尚未赚取的利润进行注资的情况下,对 剥头皮交易 进行数周真实执行数据测试时非常重要。
这些单位惯例在经纪商教育材料中是一致的,包括 Vantage 的学院指南和 TIOmarkets 的手量说明(均访问于 2026 年 9 月)。
点值如何随手量变化
点值是算术计算,而不是固定的表格,理解计算方法比死记硬背结果更有用。对于以美元报价的货币对,一个点是报价的 0.0001,所以:
点值 = 交易单位 × 0.0001
在 100,000 个单位上运行,你会得到 $10。一万个单位回报 $1,一千个单位回报 10 美分。起始表格中的整齐数字源于这一行,这就是为什么它们适用于 EUR/USD、GBP/USD 和 AUD/USD,但并不具有普适性。
在实践中有两个常见的例外情况需要注意:
- 日元货币对。 USD/JPY 及其相关货币对的报价为两位小数,因此一个点等于 0.01 而不是 0.0001。标准手则给出 100,000 × 0.01 = ¥1,000 每个点,这必须按现行汇率进行转换。当 USD/JPY 接近 150 时,这大约相当于 $6.67 而不是 $10。
- 金属。 MetaTrader 上的黄金 使用每手 100 盎司的合约及其自身的跳动点惯例,因此将外汇规模逻辑应用于 XAU/USD 会产生规模误差,通常会相差一个数量级。
账户货币会改变任何情况吗?是的,只要报价货币与其不同。一个以欧元计价的账户交易 GBP/USD 时,赚取的是美元而非欧元,在结算时的 0.01 转换在十个全额头寸中是显着的,但在单笔交易中则微不足道。
如何根据风险计算外汇交易的手量
这是将风险决策转化为成交量的序列。它需要四个输入:账户余额、你愿意在交易中承担的损失百分比、以点计的止损距离以及该工具每手的点值。
以手计的仓位规模 = (余额 × 风险 %) ÷ (止损距离(点)× 每标准手的点值)
计算示例
- 账户余额:$5,000
- 每笔交易风险:1%,即 $50
- 交易工具:EUR/USD
- 止损距离:25 点
- 每标准手点值:$10
将风险金额除以一个标准手在该距离内产生的损失:25 × $10 = 每标准手 $250。然后 $50 ÷ $250 = 0.20 手,即两个微型手。反向验证:0.20 手提供每点 $2,且 $2 × 25 点 = $50。数值吻合。
使用复杂数字进行第二次计算
实际输入很少能整除。假设余额为 $2,000,风险为 1.5% ($30),且在同一货币对上以 40 点距离离场。计算得出 $30 ÷ (40 × $10) = 0.075 手。由于 MetaTrader 账户通常以百分之一为步进,因此向下取整 down 至 0.07,这会面临 $28 的风险而非 $30。如果向上取整至 0.08,则会面临 $32 的风险,超过了你 30 秒前设定的限额。
任何严肃版本的此类计算都应包含三个调整。点差会扩大有效止损距离,因此 25 点止损配合 1.2 点的点差,成本会略高于模型建议。原始点差账户的佣金是按手计费的,这意味着它随成交量而非点数进行缩放。离场成交的滑点是不可预测的,因此应将其视为保持风险净值比例适中的理由,而不是将其作为一个数字添加到公式中。
为了重复使用,使用仓位计算器可以节省计算过程:社区论坛中的 手量计算器线程 提供了一个可以将此公式应用于整个交易列表的电子表格。
手量与止损距离同步移动
这两个设置不是独立的,如果将它们视为独立的,很快就会导致爆仓。在保持成交量不变的情况下扩大离场距离,会按比例增加风险金额。保持风险数值不变,则意味着更宽的离场必须通过更小的仓位来补偿。
用数字来说明。在 EUR/USD 上承担 $50 风险时,25 点止损支持 0.20 手,50 点止损支持 0.10 手,100 点止损支持 0.05 手。如果触及该水平,这三笔交易都会损失正好 $50。不同之处在于,在发生这种情况之前,该想法拥有多少空间。
交易者在交易中途为了“给它空间”而将离场距离推远,事后会打破这种关系,将 $50 的损失转化为 $150 的损失,而从未决定接受更大的金额。通过波动率调整止损(根据平均真实波幅等指标计算大小,然后输入到仓位规模公式中),可以在适应条件的同时保持这种关系。
保证金、杠杆以及一标准手真正需要的资本
一个持久的误区认为,你需要账户里有 100,000 美元才能交易一个标准手。这混淆了名义敞口与保证金,值得纠正,因为实际数字要低得多,且由监管机构设定。
保证金是针对头寸的存款,以名义价值的百分比表示。在美国,NFA《财务要求》第 12 条规定,外汇交易商会员在交易主要货币对时,必须至少收取名义价值的 2%,其他所有交易收取 5%(NFA 规则手册,2026 年 9 月访问)。110,000 美元 EUR/USD 头寸的 2% 大约是 2,200 美元,而不是 110,000 美元。
根据欧洲规则,限制是以借贷上限而非抵押品下限来表示的。ESMA 的产品干预措施自 2018 年 8 月 1 日起生效,并随后通过国家措施得以维持,该措施将主要货币对的零售头寸限制在 30:1(ESMA,“ESMA 采纳了关于 CFD 和二元期权的最终产品干预措施”)。在该上限下,同样的 110,000 美元头寸大约需要 3,670 美元的保证金。
因此,对于“一个标准手需要多少资金”这个问题的诚实回答由两部分组成。保证金决定了经纪商允许你开多大的仓位,而那个数字通常是几千美元。审慎的账户规模决定了你能生存多久,这取决于你自己的风险规则:如果 1% 的风险是极限,且典型止损为 30 点,那么一个标准手会面临 300 美元的风险,这意味着账户规模应在 30,000 美元左右。第二个数字才是让交易者保持偿付能力的,它远大于第一个数字。
匹配交易规模与策略及账户
规模规则应该遵循你的交易方式,而不是取决于当天的感觉。波段交易者和剥头皮交易者对价格的看法可能完全相同,但为了保持风险管理的一致性,他们需要的交易量可能大不相同。
短期系统(包括大多数 日间交易 方法)使用紧凑的止损并进行多次交易,因此单个头寸往往较大,而每日累计敞口受限于最大开仓量规则。波段交易法则相反:止损较宽、头寸较少、每笔交易量较小,且持有周期较长,会产生隔夜融资成本。
自动化系统引入了第三个考虑因素,即随着净值变化,规模规则如何表现。固定手数在现金层面保持风险恒定,但随着余额变动,暴露在风险中的净值比例会发生漂移。百分比风险规模法保持百分比恒定并实现复利收益,但它也会复利损失,因此任何基于百分比的规则在上线前都值得在模拟净值路径中进行测试。
无论你选择哪条路径,都要写下规则并设定硬性限制:每笔交易的最大风险、最大同时持仓数、同时开仓的最大总交易量。只存在于脑海中的规则会在最错误的时机被重新审视。
常见的头寸规模错误
大多数规模错误源于凭习惯应用手数,而非通过计算。
- 仅根据账户余额来确定规模。 仅按“每 500 美元一个微型手”来计算忽略了止损距离,因此相同的交易量根据退出位置的不同,会带来截然不同的风险。
- 复制信号提供者的交易量。 他们的 0.50 手反映的是他们的净值,而不是你的。请将其转化为你的百分比风险。
- 通过增加规模来挽回损失。 在连败后翻倍交易量会大幅提高爆仓概率,因为较大的头寸只需要较小的反向波动就会造成严重损失。
- 忽略相关性。 同时持有三个微型手的 EUR/USD、GBP/USD 和 AUD/USD,更接近于一个 0.30 手的单向美元赌注,而不是三笔独立的交易。
- 忘记平台最小限制。 如果计算结果为 0.004 手,而经纪商的最小限制是 0.01 手,这意味着该交易无法按你设定的风险进行。要么扩大账户规模,要么收紧退出点;不要在不知情的情况下悄悄进行 2.5 倍的预期规模交易。
常见问题
外汇中 1.00 手意味着什么?
它意味着一个标准手,或者交易对中基础货币的 100,000 个单位。对于 EUR/USD,那是 100,000 欧元,按 1.1000 的汇率计算,名义敞口约为 110,000 美元。对于以美元计价的货币对,每个点(pip)的变动会使头寸变动约 10 美元,因此 40 点的波动价值为 400 美元。大多数平台在成交量字段中仅显示 1.00,单位转换仅在产品的交易规格中显示。
0.01 手意味着什么?
该记法表示一个微型手,等于该货币对第一种货币的 1,000 个单位,对于以美元计价的货币对,每个点大约为 0.1 美分。由于 0.01 是大多数 MetaTrader 账户接受的最小步长,它也定义了你运行的每个头寸规模计算的粒度。交易者使用微量规模进行实盘策略测试、用于极小账户,以及通过有节奏的增量逐步建仓,而不是一次性建仓。
一个外汇手包含多少个单位?
如果未使用限定词,则“手(Lot)”指代一百万个基础货币单位,因为标准手是其他单位的参考基准。其下是 10,000 单位的迷你手(mini lot)、1,000 单位的微型手(micro lot),以及在经纪商支持该层级时为 100 单位的纳米手(nano lot)。每向下降低一个层级,风险敞口和每点价值都会除以十,只要记住顶层数值,心算就会变得非常简单。
外汇中最小的手数是多少?
纳米手(nano lot)为 100 单位,每点约 1 美分,是惯例定义的最小层级。限制在于可用性:许多经纪商不会低于 0.01 手,这是大多数零售账户的实际底线。请检查你所在平台的工具规格,因为平台会分别列出最小成交量和步长,两者并不总是一致的。一些分分账户(cent accounts)通过不同的机制实现类似的精细度。
如何根据止损计算手数大小?
将账户余额乘以你愿意承担的损失比例以得出风险金额,然后除以止损点数(以点为单位)乘以一个标准手的点值。例如,4,000 美元的余额,在 EUR/USD 上以 20 点止损承担 1% 的风险,计算方式为:$40 ÷ (20 × $10) = 0.20 手。务必将结果向下取整至平台的成交量步长,以确保实际风险低于你授权的数值。
手数大小会影响保证金和杠杆吗?
保证金随成交量直接缩放,因为它是按名义价值的百分比收取的。手数翻倍,保证金要求也翻倍。监管上限设定了该百分比的底线:根据 NFA 规则,美国交易商会员的主要货币比例为 2%;根据 ESMA 措施,零售客户的主要货币比例上限为 30:1。借贷能力本身不会随成交量改变;改变的是单个头寸消耗了你多少资金。
What lot size should a beginner start with?
对于大多数人来说,0.01 的微型手(Micro lot)是合理的起点,因为每点 10 美分能让学习成本与课程内容相称。与其永久固定一个成交量,不如从一开始就使用基于风险的公式,让计算得出数值,并将每笔交易的风险控制在 1% 或以下。在小账户上形成的规模习惯,会在余额增长时依然有效。
外汇交易具有损失风险,并不适合所有投资者。以上内容均非财务建议,所示数字仅为示例计算,而非预期结果。
Comments
No comments yet. Be the first to comment!
Leave a Comment
Your email address will not be published. Required fields are marked with *