
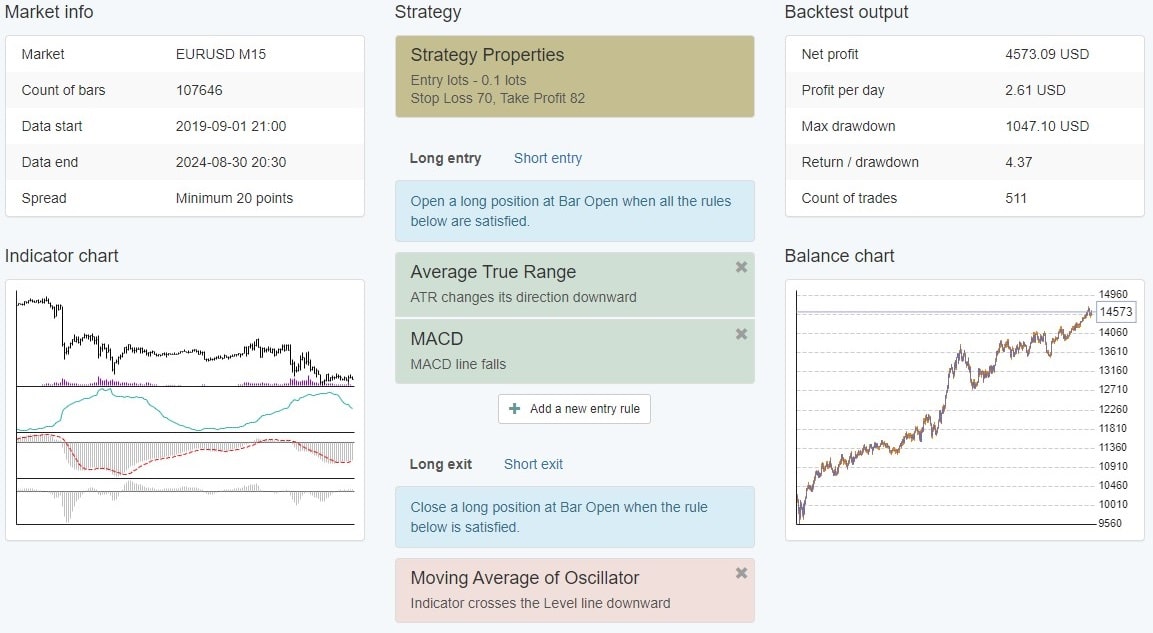
趋势跟踪 EA 是一种专家顾问,它会在既定市场趋势的方向上开仓并管理头寸,而不是试图捕捉反转。此处描述的系统在 M15 图表上交易 EUR/USD,结合 MACD、OsMA 和 ATR 信号,采用固定的 0.10 手仓位规模、70 点止损和 82 点止盈。
这些设置已公开。但来源中缺少任何绩效记录:没有回测,没有实盘结果,也没有交易次数。本页解释了该机器人的功能,以及你在信任它并投入资金之前需要确认的事项。
2026 年更新。以下参数与原始策略描述保持不变。已识别并标记了发布逻辑中的两处歧义,而非将其模糊处理,并删除了早期版本中关于盈利能力的表述。
配置概览
| 设置 | 数值 |
| 交易品种 | EUR/USD |
| 时间框架 | M15 |
| 仓位规模 | 0.10 手,固定 |
| 止损 | 70 点 |
| 止盈 | 82 点 |
| 名义盈亏比 | 约 1.17:1 |
| 扣除成本前的保本胜率 | 约 46% |
| ATR | 周期 25,水平 0.0045 |
| MACD | 快速 EMA 17,慢速 EMA 44,信号 SMA 9 |
| OsMA | 快速 EMA 19,慢速 EMA 44,信号 SMA 6,水平 0.0013 |
| 出场 | 仅通过止损或止盈 |
| 附加控制 | 最大点差、持仓数量限制、总手数限制 |
| 最大日亏损 | 未实现 |
| 已发布的绩效数据 | 无 |
自动化系统中的趋势跟踪意味着什么
趋势跟踪者接受滞后。这是其核心权衡,也是这些系统与突破或均值回归方法的区别所在。
趋势跟踪机器人会在确认行情启动后才投入,这意味着它永远不会在低点买入或在高点卖出。作为交换,它避免了那些试图预判转折点的系统所遭遇的反复假启动。其代价表现为较低的胜率,由较大的平均盈利来抵消,至少在理论上如此。

自动化该逻辑改变了关键要素。主观趋势交易者可以查看图表并判断行情是否具有真正的强度支撑。专家顾问无法做到这一点,因此需要数值代理:动量交叉以确立方向,第二个振荡器以确认信心,以及通常需要一个波动率读数以避免在条件不适宜时交易。这正是该 EA 使用的三部分结构。
值得明确该类别的声誉。趋势跟踪在长期定向行情中表现良好,但在震荡市中表现不佳,且没有任何指标组合曾解决这一问题。任何评估此类机器人的用户都应关注其在横盘条件下的表现,而不是它是否能捕捉趋势。

入场序列如何触发
在开仓之前,三个条件必须对齐,且顺序对于理解机器人等待的内容至关重要。
MACD 提供方向触发。其线条与信号线的交叉确立了系统将交易的方向,没有它就不会发生任何事情。OsMA 随后充当闸门:动量必须达到定义阈值,这防止了在两条移动平均线几乎未分离时发生的交叉入场。最后检查波动率,根据条件允许或阻止交易。
这种排序有一个值得注意的后果。由于确认是分层的,信号比单纯的交叉系统产生的更少,且每个被拒绝的设置在交易记录中都是不可见的。平静的一周可能意味着没有发生交叉,也可能意味着发生了多次交叉但被过滤掉了。当你试图弄清楚机器人是否正常运行时,这种区别很重要。

已发布的描述中没有涵盖当已有持仓时出现新信号会发生什么。存在持仓数量和总手数上限,因此推测在达到这些限制之前允许额外入场,但交互方式未作说明。
三个指标的配置方式
每个指标执行不同的功能,设置透露了设计者的意图。
MACD (17, 44, 9) 生成方向信号。这些周期比传统的 12, 26, 9 更慢,降低了信号频率并在此时间框架下过滤了一些噪音。交易更少,入场更晚,减少震荡。
OsMA (19, 44, 6, 水平 0.0013) 确认动量。OsMA 衡量 MACD 线与其信号线之间的距离,因此它捕捉该差距扩大的速度。添加水平阈值意味着仅靠交叉是不够的;动量必须达到定义强度。
ATR (周期 25, 水平 0.0045) 衡量波动率。J. Welles Wilder 在《New Concepts in Technical Trading Systems》(1978) 中引入了平均真实波幅 (Average True Range),作为一种量化包含缺口的价格区间的方法。
我们的指南 MetaTrader 中的趋势跟踪指标 涵盖了这三个指标各自的运行方式。
已发布逻辑的局限
文中陈述了两个条件,但缺乏复现所需的细节。这一点至关重要,因为任何无法精确陈述的规则,也就无法进行测试。
ATR 条件未指明方向。 原文称波动率必须“在可接受范围内”,并给出了 0.0045 的水平值。但从未说明该阈值的哪一侧允许交易。存在四种可能的解读:
- 允许在 0.0045 以上交易,要求最低波动率以形成走势
- 仅符合条件的安静市场,即读数低于该数值
- 向上穿越该水平时开启交易窗口
- 向下穿越该水平时同样开启窗口
每种解读都会产生截然不同的系统。第一种捕捉波动率扩张时的突破;第二种针对安静市场,更适合均值回归逻辑而非趋势跟踪。在假设任何一种情况之前,请检查你构建的输入参数。
OsMA 阈值以一种不太可能的方式呈现对称性。 对于多头,OsMA 必须高于 0.0013。对于空头,原文称其必须低于相同的正值 0.0013。按字面意思理解,当 OsMA 仍为正值 0.0012 时,空头可能触发,这意味着用看涨读数确认看跌动能。
更可能的意图是空头的阈值为负 0.0013,与多头条件形成镜像。也有可能构建者将该水平作为距零的绝对距离应用。我无法从已发布的描述中解决此问题,你如果不打开策略文件也无法解决。
第三个陈述与设置相矛盾。 原始描述称 ATR 有助于确定“基于当前市场波动率的止损和止盈水平的最佳放置”。当两个水平都固定在 70 和 82 点时,这是不正确的。基于波动率的止损是移动的,而这些不是。请将 ATR 视为仅用于入场过滤,正如逻辑部分所描述的那样。
风险回报比,以及真正重要的数字
将 82 点的目标除以 70 点的止损,得到大约 1.17:1。这很 modest,而促使此次重写的审计就停在了这里。
更有用的数字是盈亏平衡胜率,它直接源自这些相同的数字。将风险除以两者之和:70 ÷ 152,即约 46%。低于该胜率,系统在计算成本之前就会亏损。
加上成本后,门槛会提高。无论结果如何,每笔交易都要支付点差和任何佣金,因此真实的盈亏平衡点高于 46%,具体高多少取决于你的经纪商。在 EUR/USD 上,通常是最紧的主要货币对,相对于 70 点的止损,影响较小。但在点差较宽的交易品种上则不然。
在这里 46% 的胜率可实现吗?通常可以。此类系统中的许多策略胜率常在 40% 左右,但仍能盈利,因为它们的盈利头寸大于亏损头寸。但这个 EA 每次固定取 82 点,这恰恰消除了这一优势。它需要比典型的趋势跟踪者更频繁地获胜,同时入场时间更晚。
这种张力是理解此配置最重要的单一因素,无论多少指标调整都无法消除它。
固定手数不等于固定风险
原文声称 0.10 手的大小维持了“所有交易中一致的风险水平”。这是半真半假,值得纠正。
每笔交易的名义风险确实是恒定的:0.10 手在 70 点时,每次都是相同的金额。变化的是该金额占你账户的百分比。在 2,000 美元的余额下,它大约是 3.5%;在回撤至 1,500 美元后,同一笔交易的风险占剩余资金的近 4.7%。
因此,固定手数在余额缩水时增加了百分比风险,并在账户增长时降低了它。基于百分比的手数设置则相反,这就是为什么大多数风险框架更倾向于后者。两种方法都没有错,但差异应该是一个决定,而不是意外。
此页面无法告诉你的内容
尚未发布该 EA 的任何绩效数据。直接陈述这一缺失是有价值的,因为该文章的早期版本在没有支持任何词语的情况下,将该策略描述为可靠且盈利的。
要正确评估它,你需要:
- 测试周期和覆盖的市场状况
- 交易次数,这决定了任何结果是否有意义
- 胜率,可与上述 46% 的盈亏平衡点进行衡量
- 最大回撤和最长的连败次数
- 使用的点差、佣金和滑点假设
- 样本外或向前测试结果
这里没有这些内容。策略描述不是绩效的证据,免费机器人也没有义务提供这些。我们关于为什么回测结果与实盘交易不同的说明涵盖了为什么即使是已发布的回测也需要审查。
这种方法何时会陷入困境
四种条件会导致以这种方式构建的系统遇到困难。
震荡行情。当价格在均值附近波动时,MACD 交叉信号会频繁出现,而每一次信号都会触发 70 点的全额风险。在震荡行情中连续止损是趋势跟踪策略的典型失效模式,OsMA 阈值只能减少而非消除这种情况。
急剧反转。等待确认意味着入场时行情已经走了一部分。当趋势突然结束时,最后一个信号往往是最糟糕的。
波动剧烈时的固定目标。适合 EUR/USD 正常波幅的 82 点目标,在强劲的单边行情周中会过早平仓,恰好限制了策略所依赖的大额盈利。
点差扩大。该入场过滤器会在点差扩大时阻止交易,这虽然保护了执行质量,但也导致在新闻发布和交易时段切换期间错过信号。这是一种合理的权衡,但会在记录中留下看似不活跃的空白。
存在的风险控制,以及缺失的一项
该 EA 包含三项保护机制:入场时的最大点差阈值、同时持仓数量的上限,以及总手数限制。这些措施共同解决了执行质量和过度暴露的问题。
该 EA 没有最大每日亏损限制。原始摘要声称有此限制,这与其自身的风险部分相矛盾。纠正这一点很重要,因为每日亏损上限是防止糟糕交易日亏损扩大的关键控制手段,而该 EA 并不具备这一功能。
可以通过账户级工具或独立的风险管理器来添加这一限制。适当的阈值取决于你的余额、回撤容忍度和交易计划,任何未参考这些输入条件而引用的具体百分比都是武断的。
在投入真金白银之前进行测试
按顺序执行以下四个步骤。
- 确认模糊的规则。打开策略输入参数,确定 ATR 的方向和 OsMA 的短期阈值。在这些问题解决之前,你并不清楚自己在测试什么。
- 使用真实成本进行回测。将点差设置为与你经纪商匹配的值,而不是默认值,并使用可用的最高建模质量。我们的 MT4 中回测 EA 的指南 涵盖了那些如果不加调整就会扭曲结果的设置。
- 进行样本外验证。单个优化周期的证明力非常有限。向前分析 用于测试参数在未用于拟合的数据上是否依然有效。
- 在模拟账户上进行前向测试。以“实盘但未注资”的方式运行足够长的时间,以观察至少一次连续亏损。模拟账户与实盘账户之间的差距 主要体现在成交和滑点上。
在得出任何结论之前,将结果与更简单的基准进行比较。在同一货币对和时间框架上测试单个移动平均线交叉策略几乎不需要成本,它能告诉你三个指标是否值得其复杂性。
此处良好与糟糕结果的表现。
对于此配置,可信的结果应显示胜率明显高于 46%,回撤幅度在你无需干预的情况下可以承受,且交易次数达到数百次而非几十次。在不同市场周期中的一致性比表面回报率更重要。
警示信号同样容易识别。胜率徘徊在盈亏平衡点附近意味着成本决定了结果,这与其说是一个策略,不如说是一场带有手续费的抛硬币游戏。集中在某一时期内的长连败表明系统遇到了震荡行情且无法应对。当点差假设从乐观变为现实时,如果结果崩溃,则表明优势从未大到足以在交易中存活。
在做出任何决定之前记录所有数据,因为六个月后你需要的比较对象是你自己早期的数据,而不是某个销售软件的人写的描述。
它与突破系统的区别
两种方法都顺行情方向交易,且经常被混淆。
突破系统在价格突破定义的水平时入场,以接受更多假信号为代价换取更早的入场。趋势跟踪等待指标确认,入场较晚但失败启动较少。该 EA 坚定地属于后者。MACD 交叉、动量验证和波动率检查共同构成了一个确认堆栈,而非触发器。
我们对 突破专家顾问 的比较涵盖了每种风格适合不同市场条件的时机。
常见问题
趋势跟踪 EA 与趋势跟踪机器人是同一回事吗?
是的,这些条款描述的是相同的软件。“专家顾问”是 MetaTrader 对自动化策略的称呼,而“机器人”是加密平台更常使用的非正式等价词。搜索这两个短语的人都在寻找同一样东西:一个无需手动输入即可识别方向性走势并进行交易的程序。抛开词汇差异,评估问题保持不变,即入场规则是什么、仓位规模如何设定,以及有哪些证据表明该逻辑有效。
这个 EA 能在 MetaTrader 5 上运行吗?
此处描述的策略针对 MetaTrader 4,其代码无法在新平台上直接执行,除非用不同语言版本重写。所有三个指标在两个平台上都是标准的,因此即使编译文件不兼容,逻辑本身也是可移植的。任何专门需要 MT5 的人都必须重建而不是转移。在假设与现有终端兼容之前,请检查你持有的是哪个版本,因为仅凭文件扩展名就能判断:ex4 文件属于旧平台。
该策略可以应用于 EUR/USD 以外的货币对吗?
技术上可以,但参数需要重新验证,而不是直接复制。OsMA 阈值 0.0013 和 0.0045 的波动率数值是绝对价格值,这意味着它们在报价为三位小数的日元货币对或黄金上具有完全不同的含义。70 点止损在不同工具中也代表非常不同的波动率敞口。将任何转移视为需要独立测试计划的新策略,而不是简单的设置更改。
这可以作为加密货币交易机器人使用吗?
尽管该查询经常出现,但如果不进行大量改造,它是无法使用的。绝对指标水平是根据 EUR/USD 价格范围校准的,在比特币上毫无意义,因为在那里一个点值意味着完全不同的东西。加密货币也是连续交易,而不是分时段交易,这改变了波动率过滤器的行为。基础的趋势跟踪逻辑在概念上可以转移;但此配置中的具体数字不能,如果原样使用它们,将产生不可预测的行为。
这个 EA 应该产生多少笔交易?
没有公布交易频率,这本身就很有信息量。较慢的 MACD 设置 17 和 44,与动量阈值和波动率过滤器一起工作,表明这是一个选择性系统,而不是活跃系统。预期信号之间会有安静的时期。这对评估很重要,因为一个仓位较少的策略需要成比例更长的测试窗口,任何结果才具有统计权重。两周的观察几乎无法告诉你关于此配置的任何信息。
哪些经纪商条件适合此配置?
紧密且稳定的 EUR/USD 定价最为重要,因为点差控制会在报价超过其阈值时暂停入场。点差经常变宽的经纪商会导致错过的信号,看起来像是机器人停止工作。与剥头皮系统相比,这里的执行速度没那么重要,因为存在 70 点止损和多小时持仓模式。掉期费用也值得检查,因为在 15 分钟图表上,仓位可能会隔夜持有。
EA 是否使用固定手数?
是的,每个仓位 0.10 手,没有缩放,也没有基于百分比的规模。这使每笔交易的货币风险保持恒定,而账户中处于风险中的比例随着余额变化而变化。配置中没有任何内容会在亏损或盈利后调整交易量,这排除了马丁格尔行为和复利。希望基于百分比风险的交易者需要随着余额变化手动更改输入,或者并行运行单独的资金管理层。
我应该更改止损或止盈吗?
只有在测试之后,并且只有在你理解哪些因素随之变化时,才应该更改。扩大目标会提高风险回报比,但降低命中率,而收紧则相反;盈亏平衡算术在任一方向上都会发生变化。当前的组合需要大约 46% 的仓位成功才能覆盖成本。任何调整都会改变这一要求,因此先重新计算,并询问新数字对于一个设计上入场较晚的系统来说是否现实。测试两种变体,而不是假设。
在部署之前获取第二意见
如果你正在处理上述模糊的 ATR 和 OsMA 条件,或者正在设置前向测试并希望检查方法论,请联系 Algo Trading Space。在注资之前弄清楚策略实际做什么,比事后发现要便宜得多。
风险免责声明。 外汇交易存在重大亏损风险,并不适合所有投资者。以上内容不构成财务建议,且显示的数值是从公开设置中推导出的算术结果,而非任何结果的指示。


Comments
No comments yet. Be the first to comment!
Leave a Comment
Your email address will not be published. Required fields are marked with *